Opening Range Breakout Strategy
 Создано: 13 сен 2025
·
Обновлено: 22 ноя 2025
Стратегия Opening Range Breakout — это механическая стратегия класса Premium для платформы Quantower. Её можно использовать для прохождения программ финансирования трейдеров.
Требования
Чтобы правильно использовать эту стратегию, вам понадобятся следующие компоненты.
- Торговая платформа Quantower. Нажмите здесь, чтобы скачать платформу.
- Бесплатная лицензия Quantower.
- Учётная запись automated-trading.ch с действующей подпиской Premium
- Фьючерсный или криптовалютный счёт для получения данных (CQG, Rithmic или Tradovate, Binance, ByBit...).
Важное предупреждение
Настоятельно рекомендуем никогда не запускать свои алгоритмические торговые системы на реальные деньги, заработанные с трудом. Всегда минимизируйте риски и запускайте стратегии на программах финансирования трейдеров, чтобы максимальная сумма, которую вы можете потерять, равнялась ежемесячной плате за подписку на эти программы.
Стратегия Opening Range Breakout основана на входе по сигналу, который формируется при анализе поведения рынка относительно ценового диапазона, образованного в первые минуты торговой сессии. Стратегия предлагает очень гибкую схему входа, построенную на этой концепции пробоя.
Стратегия начинает с определения диапазона открытия (opening range) — интервала, который можно задать параметрами. В общем случае диапазон открытия должен располагаться вокруг часа открытия рынка, 09:30 EST, для большинства фьючерсных инструментов. Например, диапазон может задаваться между 09:30 и 09:35 EST (5 минут) или от так называемого Cash Open — с 08:30 до 09:30 EST. Экспериментируйте с разными интервалами и подбирайте наиболее подходящий для каждого инструмента.
Для криптовалютных рынков начало сессии не имеет значения, поскольку крипторынки работают круглосуточно, включая выходные. Однако из-за сильной корреляции между криптоинструментами и американскими фьючерсами интервалы американских торговых сессий всё равно можно использовать для определения диапазона открытия на криптовалютных рынках.
Второй шаг стратегии — ожидание пробоя цены за пределы диапазона открытия. Стратегия ждёт, пока цена вернётся к диапазону (ретест), — это первое обязательное условие перед решением об открытии сделки. После ретеста стратегия ждёт, пока движение цены покажет сильный пробой в направлении первоначального ретеста. Точнее, стратегия ищет Fair Value Gap, который станет триггером для входа в сделку, либо её можно перевести в немедленный режим, при котором вход выполняется по закрытию бара без ожидания Fair Value Gap. Стратегия также ищет выполнение этих условий входа до определённого временного лимита на день: чем дольше ждать пробоя, тем дальше цена может уйти от первоначального диапазона, поэтому по умолчанию лимит установлен на 11:00 EST — после этого времени сделки не открываются. Разумеется, этот параметр можно изменить.
Вход в сделку — важная часть любой стратегии, но ещё важнее управление сделкой. Стратегия позволяет управлять сделкой множеством способов, включая начальную установку цены Stop Loss, цену Take Profit и динамически рассчитываемый объём, который поддерживает фиксированный риск на сделку — ключевой элемент долгосрочной прибыльности любой стратегии. Уровень Stop Loss можно задать по уровням Фибоначчи, рассчитанным по откату от зоны диапазона открытия.
Все эти шаги настраиваются и могут быть включены или выключены, что делает стратегию очень гибкой и адаптируемой к широкому спектру сценариев.
Примеры настройки входа
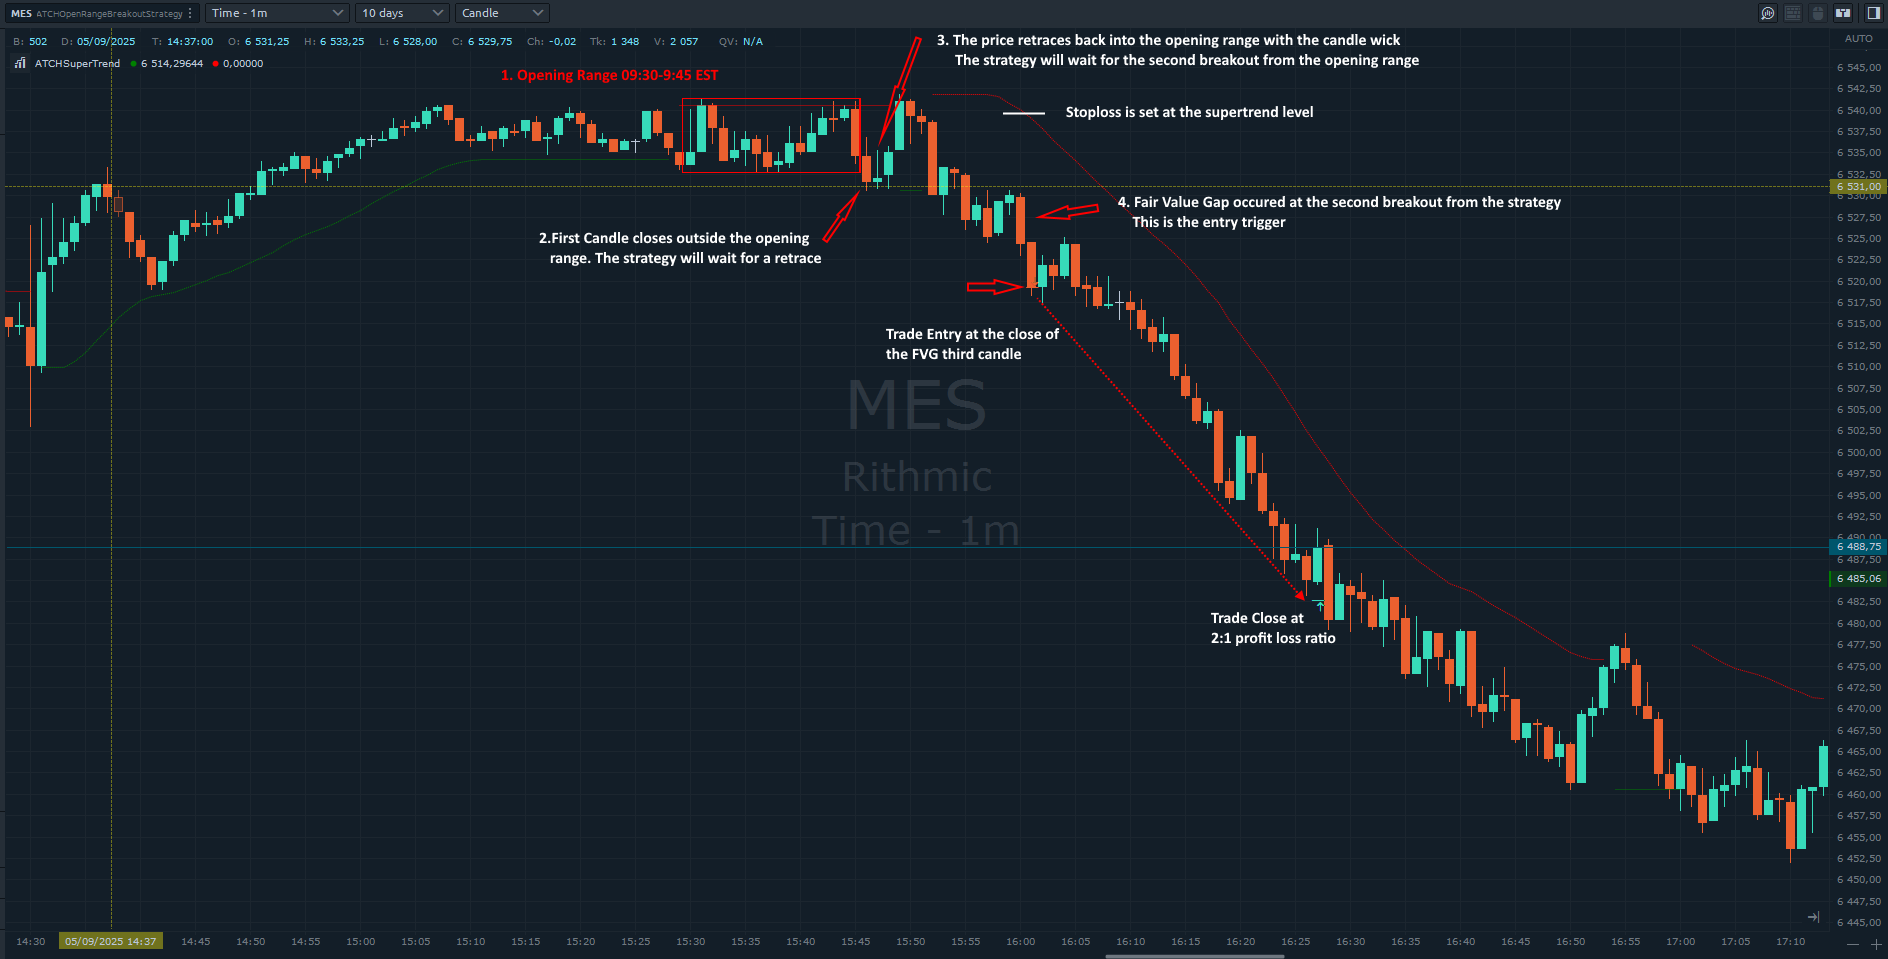
Один из недостатков Quantower по сравнению с другими платформами, например NinjaTrader, — стратегия Quantower не может рисовать на графике, на нём могут выводиться только индикаторы. Это означает, что стратегия анализирует диапазон открытия, но не может его нарисовать, чтобы вы его видели; приведённые ниже примеры размечены вручную, чтобы продемонстрировать логику стратегии.
Пример №1: сетап входа на MES
В этом примере, запущенном на MES на таймфрейме 1 минута, диапазон открытия задан с 09:30 до 09:45 EST, а для входа в сделку после возврата цены к диапазону требуется Fair Value Gap. Стоп-лосс установлен на уровень SuperTrend на момент входа. После формирования диапазона открытия цена пробила его вниз — это первое обязательное событие. Затем стратегия ждала возврата цены к диапазону — второе обязательное условие — и только после этого перешла в состояние ожидания входа, ожидая FVG для срабатывания. Последовательность в этом примере была такой: (1) первый пробой диапазона (FVG не требуется), (2) возврат цены к диапазону, (3) второй пробой диапазона с FVG. Стоп-лосс рассчитывался по индикатору SuperTrend, а тейк-профит использовал соотношение 2:1, что привело к прибыльной сделке.
Пояснения к параметрам сетапа входа
Включение и выключение отдельных параметров меняет необходимые шаги. Например: требовать пробоя закрытием свечи, затем возврата и затем второго пробоя с FVG; требовать только одного пробоя с FVG и вообще без возврата; требовать пробоя закрытием свечи, возврата и затем второго пробоя закрытием свечи без FVG; либо требовать пробоя закрытием свечи, возврата и затем входа на первом тике за пределами диапазона.
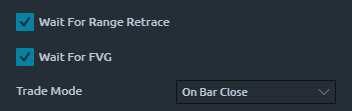
Сценарий 1: требуется (1) пробой закрытием свечи, (2) возврат цены, (3) второй пробой с FVG.
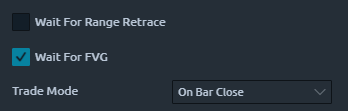
Сценарий 2: требуется только один пробой с FVG (без возврата).
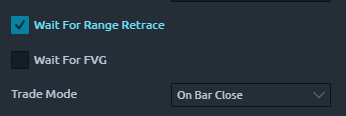
Сценарий 3: требуется (1) пробой закрытием свечи, (2) возврат, (3) второй пробой закрытием свечи (без FVG).
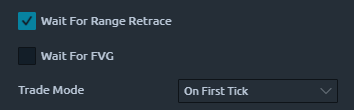
Сценарий 4: требуется (1) пробой закрытием свечи, (2) возврат, (3) вход на первом тике за пределами диапазона.
Возможности
Стратегия Opening Range Breakout обладает набором уникальных возможностей:
- Отложенные ордера не выставляются — только рыночные ордера
- Полностью автоматическая стратегия, которую можно масштабировать на несколько экземпляров
- Точное бэктестирование на основе воспроизведения тиковых данных, обеспечивающее точное тестирование входов и выходов на уровне тиков
- Надёжная собственная библиотека управления ордерами, устойчивая к обрыву соединения и безупречно работающая со счетами Rithmic или любым другим подключением
Фьючерсы на американские индексы или криптовалютные пары
Стратегия одинаково хорошо работает как с американскими фьючерсами, такими как ES, MES, NQ, MNQ..., так и с криптофьючерсами на популярных криптобиржах, например ByBit или Binance.
Динамический объём и управление риском
Как и во всех наших стратегиях, здесь реализованы два метода определения объёма открытых позиций:
- Fixed Quantity: используется одинаковый объём для каждой позиции. Если стоп-лосс меняется от позиции к позиции, суммы прибыли и убытка тоже будут различаться.
- Dynamic Risk-Adjusted Quantity: объём каждой позиции рассчитывается по её стоп-лоссу, максимальному риску в $ на позицию и максимально допустимому объёму — это даёт равные суммы прибыли и убытка по всем позициям независимо от ширины стоп-лосса.
Управление позицией
Как и во всех наших стратегиях, здесь реализовано несколько методов управления позицией: Classical Trailing Stop, который подтягивает стоп-лосс по триггеру и величине трейлинга, и метод SuperTrend, который управляет позицией на основе индикатора SuperTrend. Стратегия также позволяет задавать стоп-лосс несколькими способами, а тейк-профит — различными методами на основе соотношений; подробности см. в разделе «Параметры».
Управление счётом
Стратегия реализует дневные триггеры остановки торговли на основе количества чистых прибыльных позиций, количества чистых убыточных позиций или целевой реализованной чистой прибыли либо чистого убытка.
Параметры
Мы стараемся минимизировать количество параметров — вынесены только самые важные.
| License | |
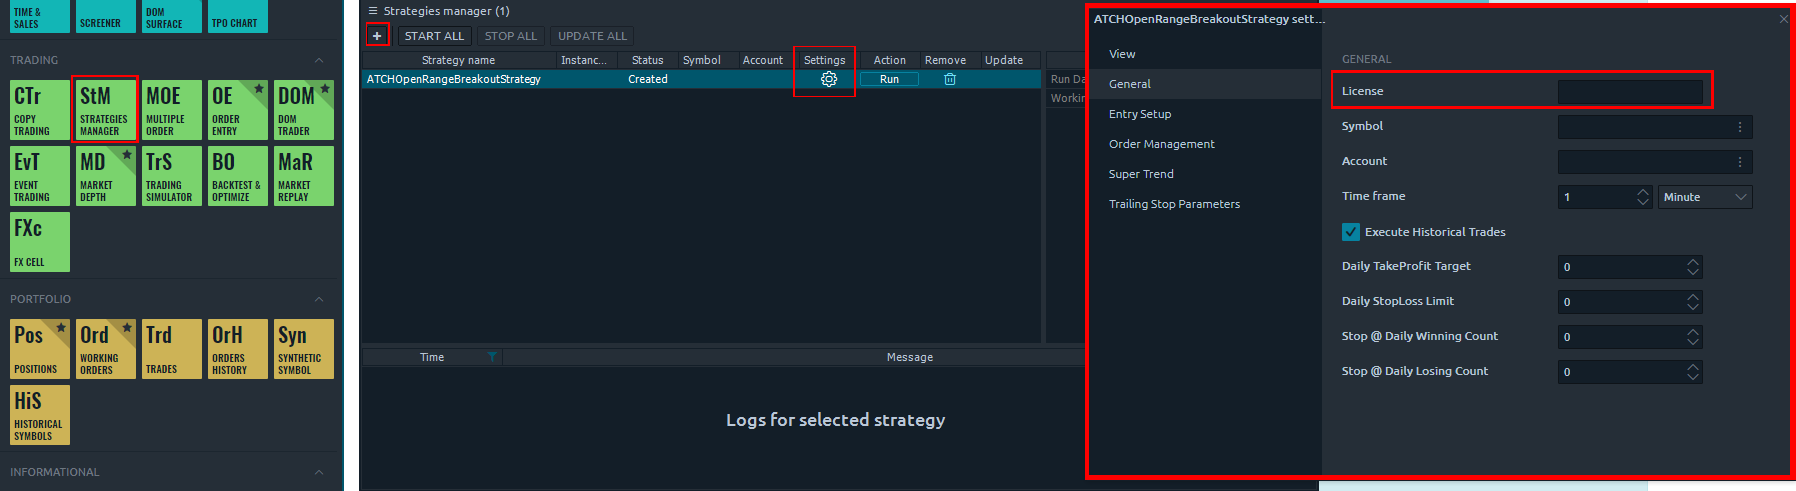
| License | Лицензионный ключ, который вы получаете при создании аккаунта на automated-trading.ch. Задавайте этот параметр только раз в месяц — после проверки он запоминается на весь месяц. |
| General | |
| Execute Historical Trades | Включает совершение сделок при работе стратегии в режиме Historical — полезно, чтобы проверить результаты за прошедшие дни или убедиться, что параметры формируют сделки в текущий день. Должен быть выключен при работе в режиме Live. |
| Daily TakeProfit Target | Стратегия прекращает торговлю на день, как только после закрытия позиции достигается эта дневная цель по прибыли. При значении 0 не учитывается. |
| Daily StopLoss Limit | Стратегия прекращает торговлю на день, как только после закрытия позиции достигнут дневной лимит убытка (положительное число — например, 300 останавливает торговлю, когда реализованный PnL ≤ -$300). При значении 0 не учитывается. |
| Stop @ Daily Winning Count | Останавливает торговлю на день, когда чистое количество прибыльных сделок достигает этого значения. При значении 0 не учитывается. |
| Stop @ Daily Losing Count | Останавливает торговлю на день, когда чистое количество убыточных сделок достигает этого значения. При значении 0 не учитывается. |
| Entry Setup | |
| Time Zone |
Часовой пояс, используемый для параметра Trade Time ниже. Фьючерсные рынки работают по времени US Eastern (EST), поэтому здесь вы можете задать торговый интервал относительно часового пояса своего компьютера.
|
| Open Range Time (hh:mm-hh:mm,...) | Задаёт интервал диапазона открытия — например, 09:30-09:35. Когда интервал заканчивается, диапазон отображается на графике с отметкой его максимума и минимума. |
| Start Trading From (hh:mm) | Когда начинать торговлю после формирования диапазона открытия — обычно сразу после его формирования, но иногда полезно подождать, прежде чем стратегия начнёт торговать. |
| Allow Trading Until (hh:mm) | Когда прекращать торговлю после формирования диапазона открытия. Ограничивает открытие новых сделок, но не влияет на уже открытые позиции, которыми продолжается управление. |
| Range Offset (Ticks) | Добавляет смещение в тиках к максимуму и минимуму рассчитанного диапазона открытия. |
| Wait For Range Retrace | Ждёт: (1) пробоя цены из диапазона, (2) возврата цены и касания диапазона, (3) второго пробоя цены из диапазона — и только после этого входит в сделку. |
| Wait For FVG | Ждёт валидного Fair Value Gap при пробое из диапазона (он может появиться уже после пробоя). Без этого параметра стратегия ждёт только закрытия бара в направлении сделки. |
| Trade Mode |
Режим входа после ретеста зоны диапазона открытия.
|
| Min. Distance From Range (Points) | Минимальное расстояние от диапазона до текущей цены, необходимое для открытия сделки. 0 — любой пробой диапазона может стать триггером. |
| Max. Distance From Range (Points) | Максимально допустимое расстояние от диапазона до текущей цены для открытия сделки. 0 — контроль расстояния не применяется. |
| Reset Bias On Each Side |
Используется только при включённом Wait For Range Retrace.
|
| SuperTrend Entry Filter | Разрешает входы в лонг только когда SuperTrend бычий, а входы в шорт — только когда он медвежий: сделок меньше, но они отфильтрованы по тренду. |
| Order Label | Метка, добавляемая к каждой позиции, отправляемой брокеру; полезна, чтобы отличать ваши ордера от ордеров других пользователей этой же стратегии. |
| Quantity Strategy |
|
| Max Qty | Максимально допустимый объём при выборе Risk Adjusted — полезно, поскольку некоторые проп-фирмы ограничивают объём ордера, что может аннулировать счёт. |
| Order Qty | Используется только при Quantity Strategy = Fixed — фиксированный объём на сделку (и на каждое увеличение объёма, если механизм управления ордерами наращивает позицию). Обычно 1 или 2. |
| Order Management | |
| Order Management Strategy |
|
| Target Risk Per Trade ($) | Максимальный риск в долларах на позицию — проверяется перед открытием сделки: если рассчитанный стоп-лосс не укладывается в этот лимит, сделка пропускается. |
| Max Allowed Risk Per ($) | Используется только с Risk Adjusted объёмом — определяет, насколько фактический расчётный риск может отклоняться от Target Risk (поскольку точного совпадения обычно не добиться). |
| StopLoss Strategy |
|
| TakeProfit Strategy |
|
| Stop Loss Points | Доступен, когда стратегия стоп-лосса установлена на Points. |
| Stoploss offset Points | Добавляет смещение в пунктах к рассчитанному уровню стоп-лосса — используется при расчёте риска на сделку. |
| Take Profit Currency | Сумма тейк-профита в долларах, используется при выборе Fixed Currency Value. Если этот вариант не используется, задайте высокое значение, чтобы оно не мешало стратегиям на основе соотношений. |
| Trailing Stop Parameters | |
| Trailing Stop Strategy |
|
| Trailing Stop Trigger | Триггер (в пунктах или соотношении) для метода Classic Trail Stop. |
| Trail Amount | Величина (в пунктах или соотношении), на которую подтягивается стоп после срабатывания триггера. |
| SuperTrend | |
| SuperTrend Period / Smooth / Multiplier | Стандартные параметры расчёта SuperTrend — период, период сглаживания и множитель полос (чем больше этот параметр, тем шире полосы SuperTrend). |
Отчёты о результатах
Прошлые результаты не гарантируют будущих результатов. Все результаты бэктестинга приведены исключительно для ознакомления.
- Комиссии учтены по схеме комиссий программы финансирования трейдеров Apex для американских фьючерсов и по схеме ByBit для криптофьючерсов — для реалистичных результатов.
- Мы проводим бэктесты с максимально доступной точностью на внутрибарной гранулярности, используя ряды тиковых данных, и используем только рыночные ордера — никогда отложенные — как в режиме реального времени, так и в бэктесте.
Как провести точные тиковые бэктесты в Quantower
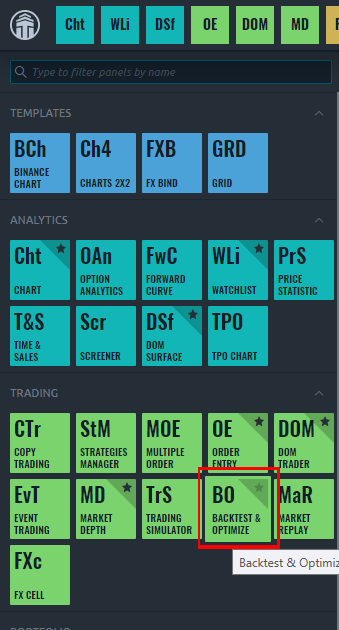
Чтобы запустить бэктест в Quantower, сначала нажмите кнопку Backtest, как показано ниже:
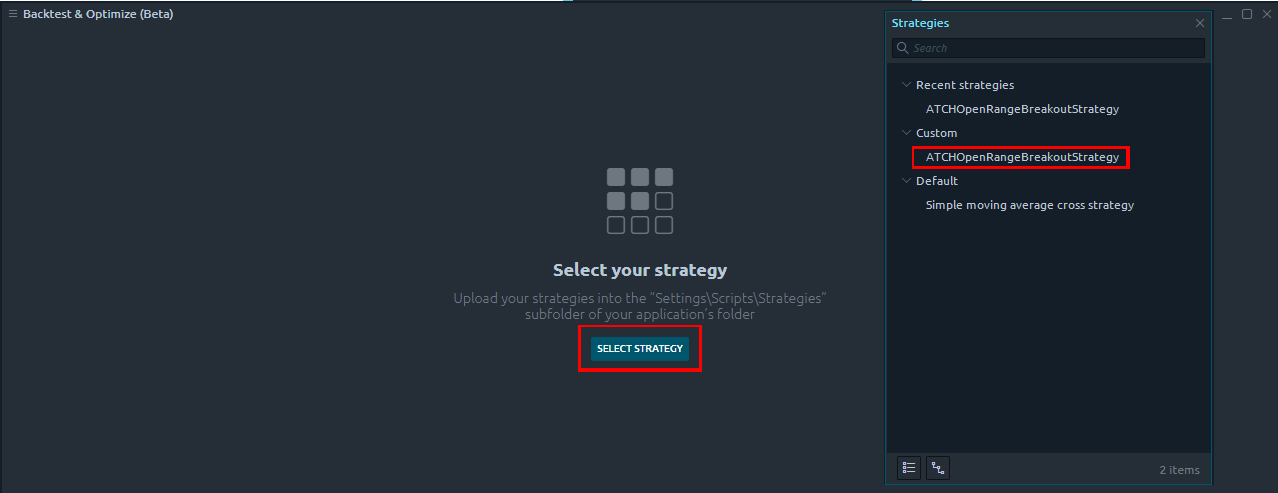
Затем выберите стратегию из списка:
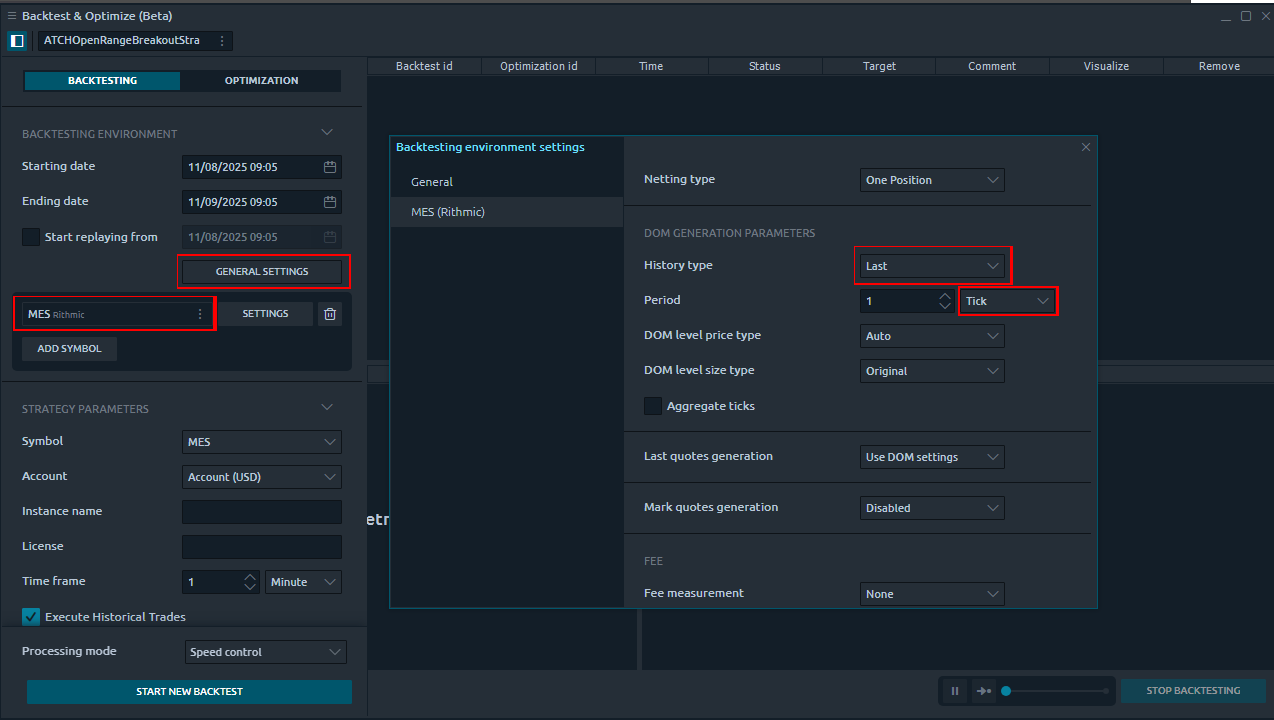
Выберите ваш инструмент (например, MES) и нажмите General Settings. Убедитесь, что History Type установлен в Last, а Period — в Tick:
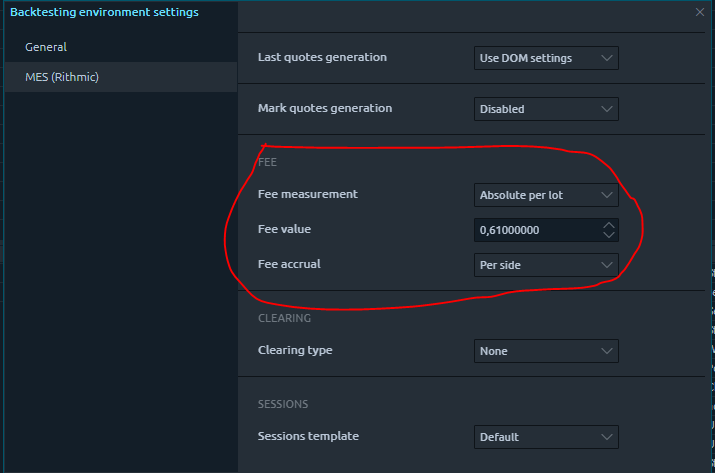
Наконец, задайте комиссии вручную — для фьючерсов MES используйте 0.61, как показано:
Для этой стратегии пока не загружено ни одного отчёта о результатах.
Инструкции по загрузке и установке
Требования к лицензии
На automated-trading.ch вы можете либо оформить ежемесячную подписку для использования наших продуктов Premium, либо пользоваться бесплатными продуктами без подписки.
В обоих случаях вам нужно создать учётную запись, чтобы получить лицензию, которую можно использовать как для продуктов Premium, так и для бесплатных продуктов.
Чтобы получить лицензию, просто зарегистрируйтесь, а затем получите её на странице оплаты.
Скачать
Вы также можете скачать эту стратегию, а также любую другую стратегию или индикатор automated-trading.ch, в любое время из централизованной страницы загрузок.
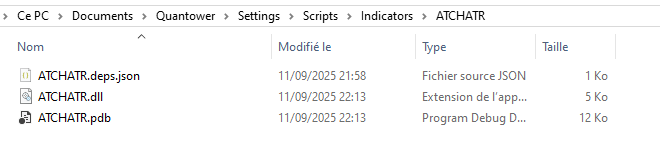
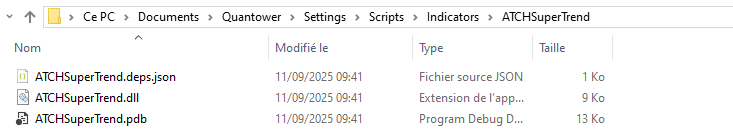
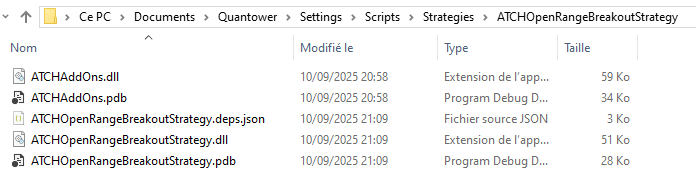
Шаги установки
Часто задаваемые вопросы
Общие
Оплата
Скептики
Примечания к релизам
- Fix Bug: Error when running multiple instances of the strategy; Fix bug: Null exception when managing positions
- Fix Bug: Trades open but strategy doesn't detect them because of different instrument name between simulation and real account; Fix bug: range is finished forming but trade setup is initialized on bar later
- Fix Bug: Setup Closed on each tick making the strategy reset in an infinite loop
- First Release of the strategy