Opening Range Breakout Strategy
 Creado 13 sep. 2025
·
Actualizado 22 nov. 2025
La estrategia Opening Range Breakout es una estrategia mecánica Premium para la plataforma Quantower. La estrategia se puede usar para pasar programas de financiación de traders.
Requisitos Previos
Para usar correctamente esta estrategia debes tener los siguientes requisitos previos disponibles.
- Plataforma de trading Quantower. Haz clic aquí para descargar la plataforma.
- Una licencia gratuita de Quantower.
- Una cuenta de automated-trading.ch con una suscripción Premium activa
- Una cuenta de futuros o criptografía para obtener los datos (CQG, Rithmic o Tradovate, Binance, ByBit...).
Aviso Legal Importante
Recomendamos encarecidamente que nunca ejecutes tus sistemas de trading algorítmico en tu dinero real ganado con esfuerzo. Siempre debes minimizar tu riesgo y ejecutar tus estrategias en programas de financiación de traders, para que el máximo cantidad que arriesgues perder sea la tarifa de suscripción mensual que pagas a esos programas.
La estrategia Opening Range Breakout se basa en entrar en una señal generada por analizar el comportamiento del mercado con respecto a un rango de precios formado alrededor de los primeros minutos de la sesión de trading. La estrategia proporciona una configuración de entrada muy flexible basada en ese concepto de ruptura.
La estrategia comenzará detectando el rango de apertura — un intervalo que se puede parametrizar, pero en general el rango de apertura debe ubicarse alrededor de la hora de apertura del mercado de 09:30 EST para la mayoría de instrumentos del mercado de futuros. El rango de apertura puede, por ejemplo, ser definido entre 09:30 EST y 09:35 EST (abarcando 5 minutos) o desde lo que se conoce como el Cash Open, de 08:30 EST a 09:30 EST. Debes experimentar con diferentes intervalos y buscar el intervalo más adaptado para cada instrumento.
Para mercados de criptomonedas, la apertura de una sesión es irrelevante ya que los mercados de criptomonedas siempre están abiertos, incluso los fines de semana — pero debido a la fuerte correlación entre instrumentos de criptomonedas y futuros del mercado estadounidense, los intervalos de sesión del mercado estadounidense aún se pueden usar para definir el intervalo de rango de apertura para los mercados de criptomonedas.
El segundo paso de la estrategia es esperar una ruptura del precio desde el rango de apertura. La estrategia esperará a que el precio retest el rango como la primera condición requerida antes de decidir abrir una operación. Después del retest, la estrategia esperará a que la acción del precio muestre una ruptura fuerte en la dirección del retest inicial. Precisamente, la estrategia buscará un Fair Value Gap que será el desencadenante para entrar en una operación, o la estrategia se puede configurar en un modo inmediato que entrará en una operación al cierre de una barra sin esperar a que ocurra un Fair Value Gap. La estrategia también buscará que estas condiciones de entrada ocurran antes de cierto límite de tiempo para el día — generalmente hablando, cuanto más esperes a que el precio se rompa, más lejos puede llegar el precio desde el rango de precio inicial, por lo que el límite de tiempo predeterminado es 11:00 EST, lo que significa que no se activarán operaciones después de eso. Este es, por supuesto, un parámetro que puedes modificar.
Entrar en una operación es una parte importante de cualquier estrategia, pero lo que es más importante es gestionar la operación. La estrategia permite gestionar la operación con muchos métodos, incluyendo la configuración inicial del precio de Stop Loss, un precio de Take Profit, y una cantidad dinámicamente establecida para mantener un riesgo fijo por operación — una parte crucial de la rentabilidad a largo plazo de cualquier estrategia. El precio de Stop Loss se puede establecer en niveles de Fibonacci calculados en el retroceso de la zona del rango de apertura.
Todos estos pasos son configurables y se pueden habilitar/deshabilitar, lo que hace que esta estrategia sea muy flexible y adaptable a una amplia gama de escenarios.
Ejemplos de Configuración de Entrada
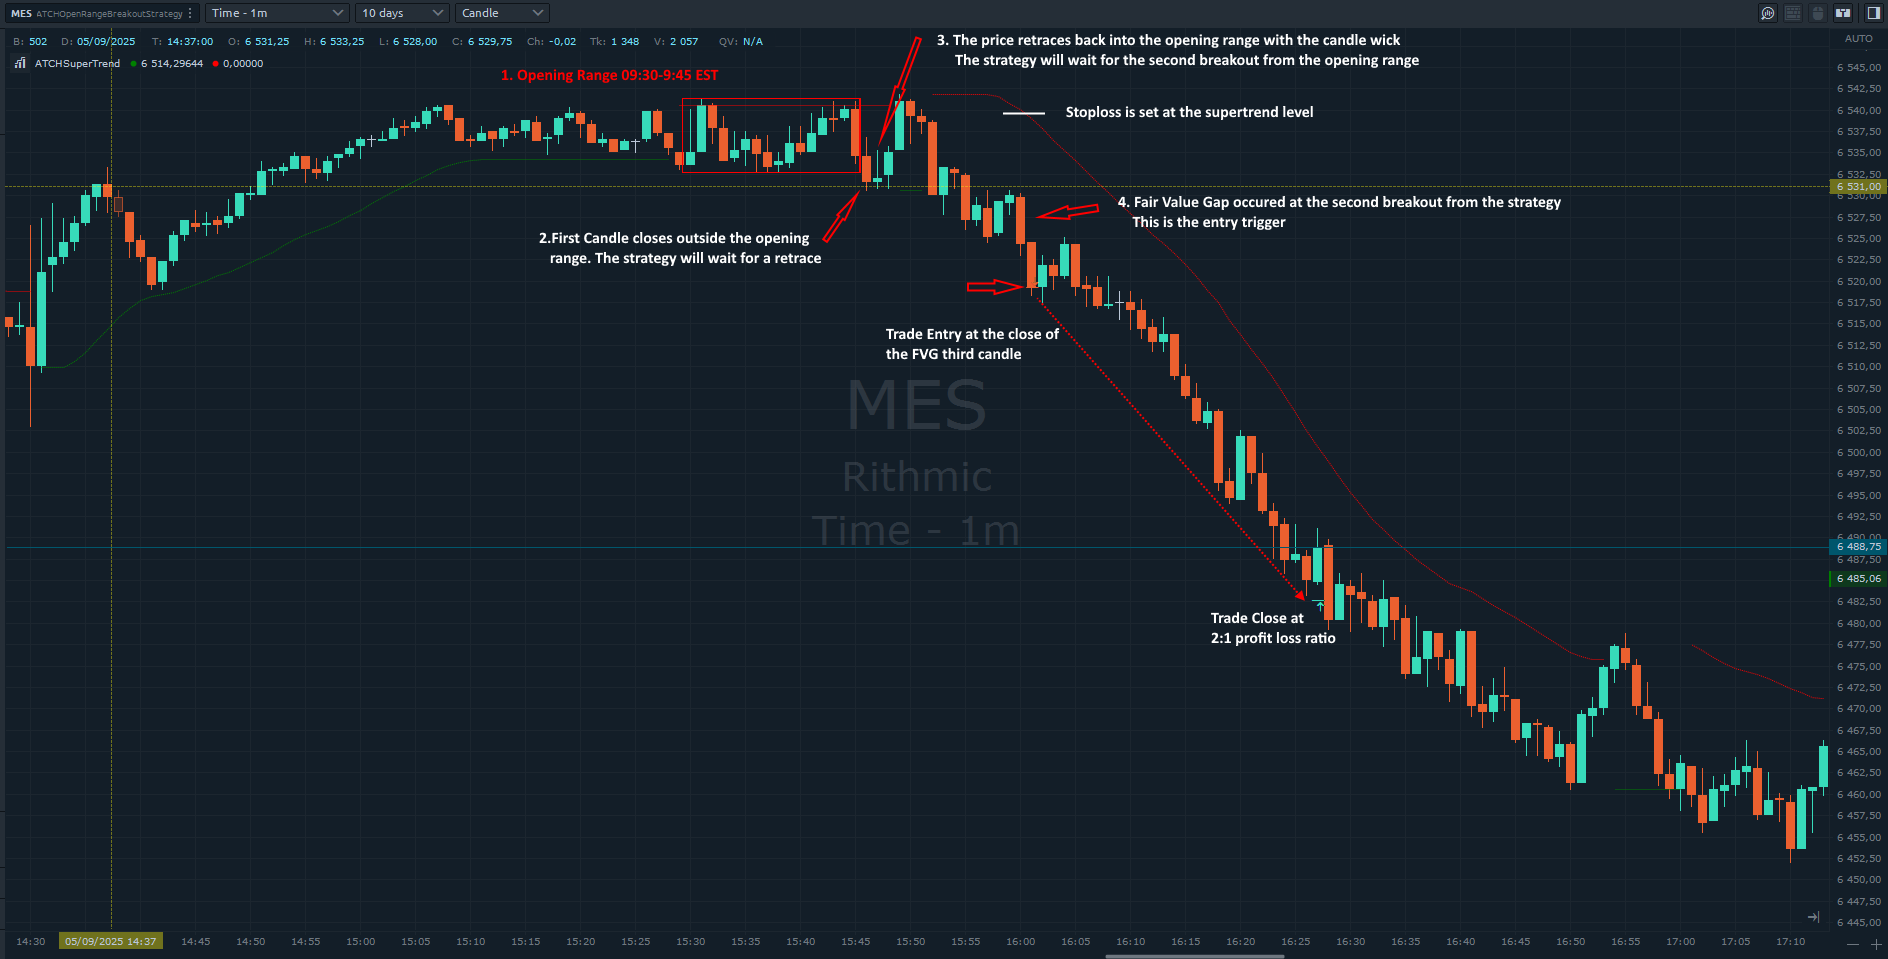
Una desventaja de Quantower comparado con otras plataformas como NinjaTrader es que una estrategia de Quantower no puede dibujar en el gráfico — solo los indicadores pueden. Esto significa que la estrategia analiza el rango de apertura sin poder dibujarlo para que lo visualices; los ejemplos a continuación están anotados manualmente para demostrar la lógica de la estrategia.
Ejemplo #1: Configuración de entrada en MES
En este ejemplo, ejecutado en MES en el marco de tiempo de 1 minuto, el rango de apertura se establece para abarcar de 09:30 a 09:45 EST, y se requiere un Fair Value Gap antes de entrar en una operación después de que el precio reteste el rango de apertura, con el stop loss establecido en el nivel de SuperTrend en el momento de entrada. Después de que el rango de apertura terminó de formarse, el precio se rompió desde el rango — el primer evento requerido. La estrategia luego esperó a que el precio retestara el rango — la segunda condición requerida — antes de armarse para la entrada y esperar un FVG para desencadenarla. La secuencia para este ejemplo fue: (1) primera ruptura desde el rango (no se requiere FVG), (2) el precio retesta al rango, (3) el precio se rompe una segunda vez desde el rango con un FVG. El stop loss se calculó a partir del indicador SuperTrend, y el take profit usó una relación de 2:1, lo que llevó a una operación ganadora.
Explicaciones de parámetros de configuración de entrada
Habilitar/deshabilitar ciertos parámetros cambia estos pasos requeridos. Por ejemplo: requerir una ruptura de cierre de vela, luego un retroceso, luego una segunda ruptura con un FVG; requerir solo una ruptura única con un FVG y sin retroceso en absoluto; requerir una ruptura de cierre de vela, un retroceso, luego una segunda ruptura de cierre de vela sin FVG requerido; o requerir una ruptura de cierre de vela, un retroceso, luego despacho de entrada en el primer tick fuera del rango.
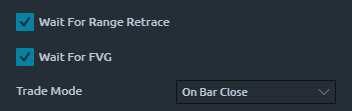
Escenario 1: Requiere (1) ruptura de cierre de vela, (2) retroceso de precio, (3) segunda ruptura con FVG.
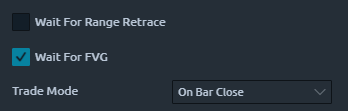
Escenario 2: Requiere solo ruptura única con FVG (sin retroceso).
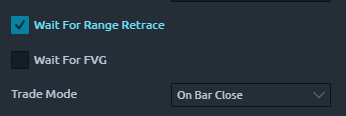
Escenario 3: Requiere (1) ruptura de cierre de vela, (2) retroceso, (3) segunda ruptura con cierre de vela (sin FVG).
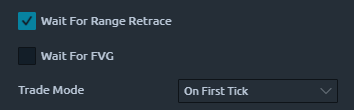
Escenario 4: Requiere (1) ruptura de cierre de vela, (2) retroceso, (3) entrada en primer tick fuera del rango.
Características
La estrategia Opening Range Breakout tiene un conjunto de características únicas:
- No se colocan órdenes pendientes — solo órdenes de mercado
- Estrategia completamente automática que se puede escalar en múltiples instancias
- Capacidades precisas de backtesting basadas en reproducción a nivel de tick, logrand retrocesos precisos de entrada/salida a nivel de tick
- Una biblioteca robusta de gestión de órdenes interna, resistente a pérdida de conexión, funcionando sin problemas en cuentas de Rithmic o cualquier otra conexión
Futuros en índices estadounidenses o pares de criptomonedas
La estrategia funciona sin problemas tanto en instrumentos de futuros estadounidenses como ES, MES, NQ, MNQ..., como en futuros de criptomonedas disponibles en intercambios de criptomonedas populares como ByBit o Binance.
Cantidad dinámica y gestión de riesgos
Al igual que todas nuestras estrategias, esta estrategia implementa dos métodos para establecer la cantidad de posiciones abiertas:
- Cantidad fija: usa la misma cantidad para cada posición. Si el stop loss es variable entre posiciones, los montos de ganancia/pérdida también variarán.
- Cantidad ajustada dinámicamente por riesgo: calcula la cantidad de cada posición a partir de su stop loss, el riesgo máximo (en $) permitido por posición, y la cantidad máxima permitida — produciendo montos iguales de ganancia/pérdida en todas las posiciones independientemente del ancho del stop loss.
Gestión de posiciones
Al igual que todas nuestras estrategias, esta estrategia implementa múltiples métodos de gestión de posiciones: un trailing stop clásico, que lleva al stop loss según un desencadenante y un monto de trailing, y un método de SuperTrend, que gestiona la posición basado en el indicador SuperTrend. La estrategia también permite establecer el stop loss basado en múltiples métodos y el take profit basado en varios métodos basados en ratios — ver la sección de Parámetros para detalles.
Gestión de cuentas
La estrategia implementa desencadenantes diarios de dejar de operar basados en el número de posiciones ganadoras neto, el número de posiciones perdedoras neto, o una ganancia/pérdida realizada neta objetivo.
Parámetros
Intentamos mantener los parámetros al mínimo — solo los más importantes están expuestos.
| License | |
| License | La clave de licencia que obtienes cuando creas una cuenta en automated-trading.ch. Configura este parámetro solo una vez al mes — una vez validado, se recordará durante el resto del mes. |
| General | |
| Execute Historical Trades | Habilita ejecutar operaciones cuando la estrategia se ejecuta en modo histórico — útil para probar el rendimiento en días pasados, o simplemente para verificar que los parámetros generarán operaciones en el día actual. Debe estar deseleccionado cuando se ejecuta en vivo. |
| Daily TakeProfit Target | La estrategia se detiene para el día una vez que se alcanza este monto de take-profit diario después de que cierre una posición. Ignorado cuando se establece en 0. |
| Daily StopLoss Limit | La estrategia se detiene para el día una vez que se alcanza el límite de pérdida diaria después de que cierre una posición (valor positivo — p. ej. 300 detiene la operación una vez que PnL realizado ≤ -$300). Ignorado cuando se establece en 0. |
| Stop @ Daily Winning Count | Detiene la operación para el día una vez que el número de operaciones ganadoras neto alcanza este valor. Ignorado cuando se establece en 0. |
| Stop @ Daily Losing Count | Detiene la operación para el día una vez que el número de operaciones perdedoras neto alcanza este valor. Ignorado cuando se establece en 0. |
| Entry Setup | |
| Time Zone |
La zona horaria utilizada para el parámetro Trade Time a continuación. Los mercados de futuros funcionan en hora del este estadounidense (EST), por lo que esto te permite especificar el intervalo de trading relativo a la zona horaria de tu propia máquina.
|
| Open Range Time (hh:mm-hh:mm,...) | Establece el intervalo del rango de apertura — p. ej. 09:30-09:35. Una vez que termina el intervalo, el rango se dibuja en el gráfico marcando su alto/bajo. |
| Start Trading From (hh:mm) | Cuándo debe comenzar la operación después de que se haya formado el rango de apertura — generalmente tan pronto como se forma, pero a veces es útil esperar antes de que la estrategia comience a operar. |
| Allow Trading Until (hh:mm) | Cuándo debe detenerse la operación después de que se haya formado el rango de apertura. Restringe las nuevas operaciones de apertura pero no afecta las posiciones ya abiertas que se están gestionando. |
| Range Offset (Ticks) | Agrega un desplazamiento en ticks tanto al alto como al bajo del rango de apertura calculado. |
| Wait For Range Retrace | Espera por: (1) el precio se rompe del rango, (2) el precio retesta y toca el rango, (3) el precio se rompe del rango una segunda vez — antes de entrar. |
| Wait For FVG | Espera por un Fair Value Gap válido mientras se rompe desde el rango (que puede ocurrir después de la ruptura). Sin esto, la estrategia solo espera un cierre de barra en la dirección de la operación. |
| Trade Mode |
Modo de entrada después de un retest de la zona del rango de apertura.
|
| Min. Distance From Range (Points) | Distancia mínima requerida desde el rango hasta el precio actual para desencadenar una operación. 0 significa que cualquier ruptura desde el rango puede desencadenar. |
| Max. Distance From Range (Points) | Distancia máxima permitida desde el rango hasta el precio actual para desencadenar una operación. 0 significa sin control de distancia. |
| Reset Bias On Each Side |
Solo se utiliza cuando Wait For Range Retrace está habilitado.
|
| SuperTrend Entry Filter | Restringe entradas largas para cuando SuperTrend es alcista y entradas cortas para cuando es bajista — menos operaciones en general, pero filtradas por tendencia. |
| Order Label | Una etiqueta agregada a cada posición enviada al broker, útil para diferenciar tus órdenes de otros usuarios de la misma estrategia. |
| Quantity Strategy |
|
| Max Qty | Cantidad máxima permitida cuando Risk Adjusted está seleccionado — útil ya que algunas propfirms hacen cumplir límites de cantidad de órdenes que pueden invalidar una cuenta. |
| Order Qty | Se utiliza solo cuando Quantity Strategy es Fixed — la cantidad fija por operación (y por aumento de cantidad, si el mecanismo de gestión de órdenes se escala). Típicamente 1 o 2. |
| Order Management | |
| Order Management Strategy |
|
| Target Risk Per Trade ($) | Riesgo máximo, en dólares, por posición — utilizado antes de abrir una operación para verificar que el stop loss calculado respeta este límite; si no, la operación se omite. |
| Max Allowed Risk Per ($) | Solo se utiliza con cantidad ajustada por riesgo — controla cuán lejos se permite que el riesgo real calculado se desvíe del riesgo objetivo (ya que una coincidencia exacta rara vez es posible). |
| StopLoss Strategy |
|
| TakeProfit Strategy |
|
| Stop Loss Points | Disponible cuando la estrategia de stop loss se establece en Points. |
| Stoploss offset Points | Agrega un desplazamiento, en puntos, al nivel de stop loss calculado — utilizado cuando se calcula el riesgo por operación. |
| Take Profit Currency | El monto de take-profit en dólares, utilizado cuando está seleccionada la estrategia de valor de moneda fijo. Si no se usa, establécelo en un valor alto para que no interfiera con las estrategias basadas en ratios. |
| Trailing Stop Parameters | |
| Trailing Stop Strategy |
|
| Trailing Stop Trigger | El desencadenante (en puntos o relación) para el método Classic Trail Stop. |
| Trail Amount | El monto (en puntos o relación) llevado una vez que se alcanza el desencadenante. |
| SuperTrend | |
| SuperTrend Period / Smooth / Multiplier | Parámetros estándar de cálculo de SuperTrend — período, período de suavizado, y multiplicador de banda (cuanto mayor sea este parámetro, más anchas serán las bandas de SuperTrend). |
Reportes de Rendimiento
Los resultados pasados no son garantía de resultados futuros. Todos los resultados de backtesting son solo para fines indicativos.
- Las comisiones se incluyen, usando el esquema de comisión del programa de financiación de traders Apex para futuros estadounidenses y el de ByBit para futuros de criptomonedas, para resultados realistas.
- Ejecutamos backtests con la precisión máxima disponible en granularidad intrábarra, usando series de datos a nivel de tick, y solo usamos órdenes de mercado — nunca órdenes pendientes — tanto en modo tiempo real como backtest.
Cómo ejecutar backtests precisos a nivel de tick en Quantower
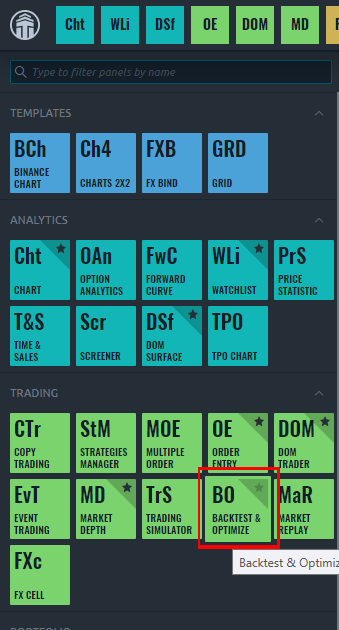
Para ejecutar backtests en Quantower, primero haz clic en el botón Backtest como se muestra a continuación:
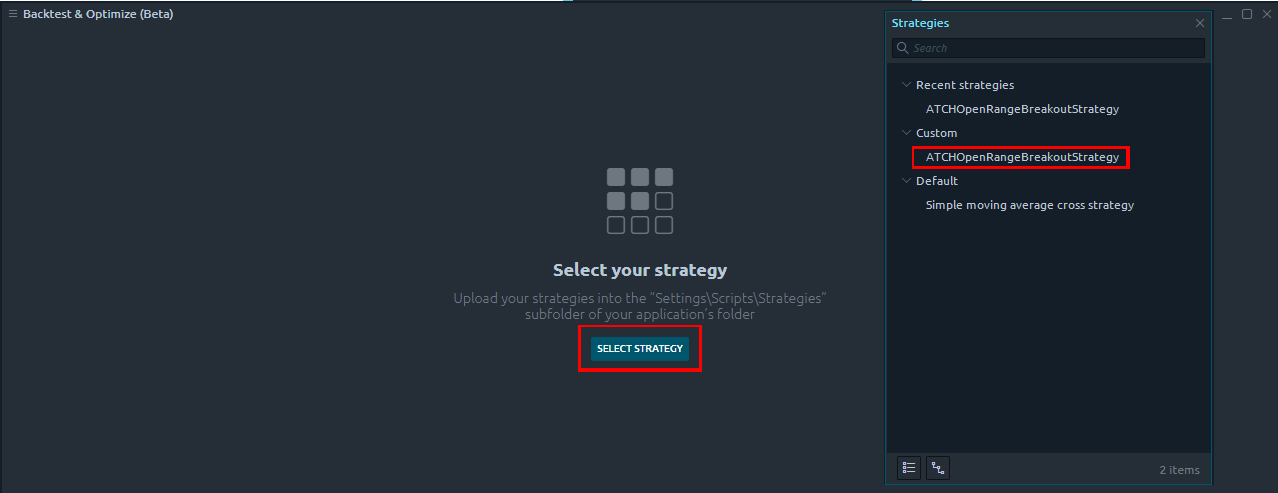
Luego selecciona la estrategia de la lista:
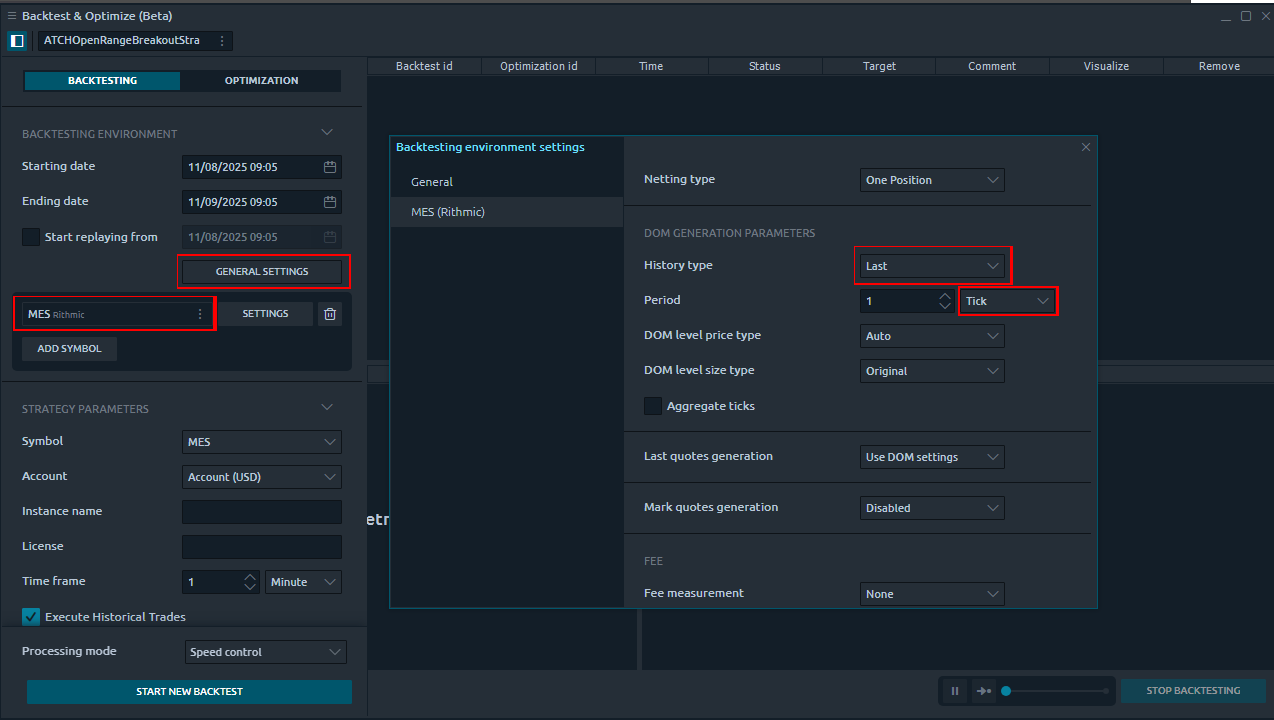
Selecciona tu símbolo (p. ej., MES) y haz clic en General Settings. Asegúrate de que History Type esté establecido en Last y Period esté establecido en Tick:
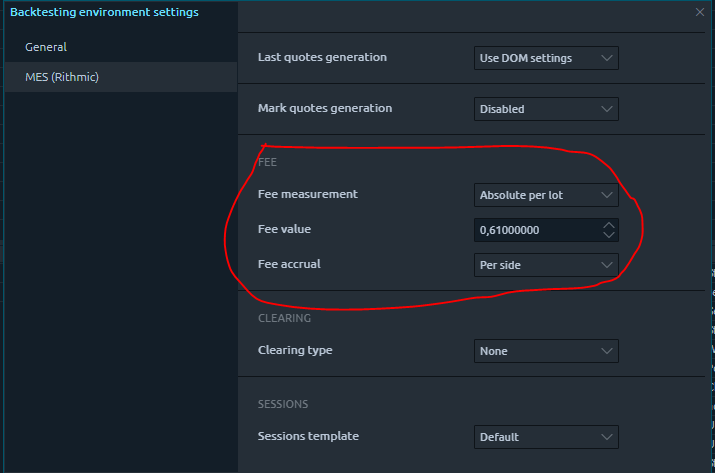
Finalmente, establece las tarifas manualmente — para futuros MES, usa 0.61 como se muestra:
Aún no se han cargado reportes de rendimiento para esta estrategia.
Instrucciones de Descarga e Instalación
Requisitos de Licencia
En automated-trading.ch puedes elegir comprar una suscripción mensual para usar nuestros productos premium, o usar nuestros productos gratuitos sin suscribirse.
En ambos casos, necesitas crear una cuenta para que puedas obtener una Licencia que puedas usar tanto para productos premium como gratuitos.
Para obtener tu licencia, simplemente regístrate y luego obtén tu licencia en la página de facturación.
Descargar
También puedes descargar esta estrategia — y todas las demás estrategias e indicadores de automated-trading.ch — en cualquier momento desde tu página centralizada de Descargas.
Pasos de Instalación
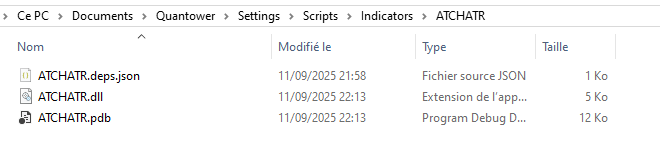
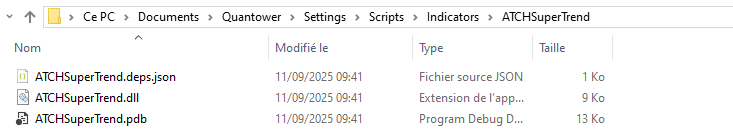
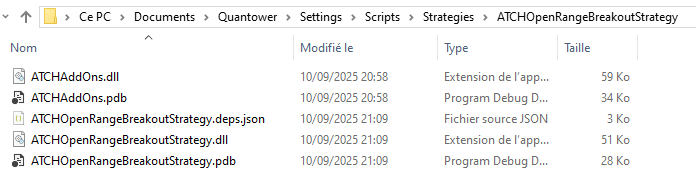
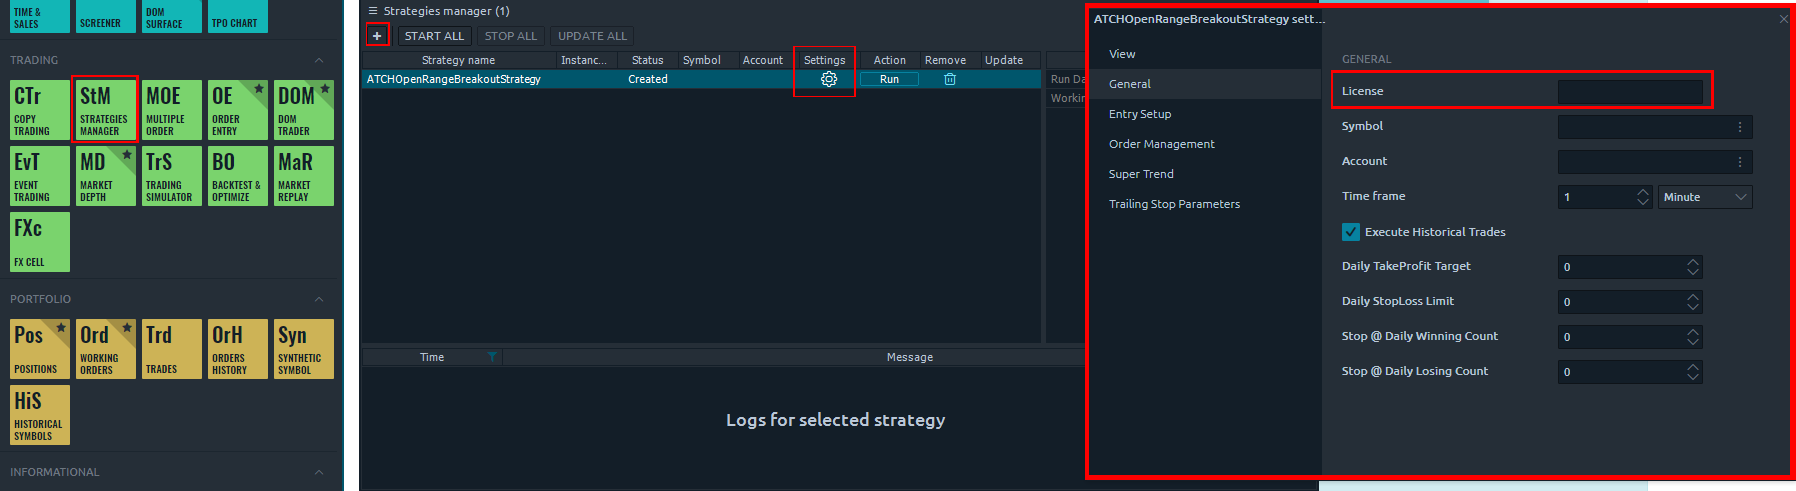
Preguntas Frecuentes
General
Facturación
Escépticos
Notas de Actualización
- Fix Bug: Error when running multiple instances of the strategy; Fix bug: Null exception when managing positions
- Fix Bug: Trades open but strategy doesn't detect them because of different instrument name between simulation and real account; Fix bug: range is finished forming but trade setup is initialized on bar later
- Fix Bug: Setup Closed on each tick making the strategy reset in an infinite loop
- First Release of the strategy