Opening Range Breakout Strategy
 13 9월 2025에 생성됨
·
22 11월 2025에 업데이트됨
Opening Range Breakout는 Quantower 플랫폼을 위한 프리미엄 기계식 전략입니다. 이 전략은 트레이더 펀딩 프로그램을 통과하는 데 사용할 수 있습니다.
사전 요구 사항
이 전략을 제대로 사용하려면 다음과 같은 사전 요구 사항이 필요합니다.
- Quantower 거래 플랫폼. 여기를 클릭하여 플랫폼을 다운로드하세요.
- 무료 Quantower 라이선스.
- automated-trading.ch 계정 및 활성 Premium 구독
- 데이터를 얻기 위한 선물 또는 암호화폐 계정(CQG, Rithmic 또는 Tradovate, Binance, ByBit...).
중요 면책사항
알고리즘 거래 시스템을 열심히 번 실제 자금에서 절대 실행하지 않기를 강력히 권장합니다. 항상 위험을 최소화하고 거래자 펀딩 프로그램에서 전략을 실행하여 최대 손실액이 해당 프로그램에 지불하는 월간 구독료가 되도록 해야 합니다.
Opening Range Breakout 전략은 거래 세션의 처음 분에 형성된 가격 범위와 관련하여 시장 행동을 분석함으로써 생성된 신호에 기반하여 진입합니다. 이 전략은 해당 breakout 개념을 기반으로 하는 매우 유연한 진입 설정을 제공합니다.
이 전략은 개설 범위를 감지하는 것으로 시작됩니다. 개설 범위는 매개변수화할 수 있는 간격이지만, 일반적으로 대부분의 선물 시장 기관에 대해 거래 세션의 첫 번째 시간인 09:30 EST 주변에 위치해야 합니다. 예를 들어, 개설 범위는 09:30 EST와 09:35 EST 사이에 정의될 수 있습니다(5분 범위) 또는 Cash Open으로 알려진 08:30 EST에서 09:30 EST까지입니다. 각 기관에 대해 서로 다른 간격을 실험해야 하며 가장 적응된 간격을 찾아야 합니다.
암호화폐 시장의 경우 암호화폐 시장이 항상 개방되어 있기 때문에(주말에도) 세션의 개시는 무관합니다. 그러나 암호화폐 기관과 US 시장 선물 사이의 강한 상관 관계로 인해 US 시장 세션 간격을 암호화폐 시장의 개설 범위 간격을 정의하는 데 사용할 수 있습니다.
전략의 두 번째 단계는 개설 범위에서 가격의 breakout을 기다리는 것입니다. 이 전략은 거래를 열기로 결정하기 전에 첫 번째 필수 조건으로 범위를 다시 시험하기 위해 가격을 기다릴 것입니다. 다시 시험한 후, 이 전략은 초기 다시 시험의 방향으로 강한 breakout을 보여주는 가격 행동을 기다릴 것입니다. 정확히 말하면, 이 전략은 거래를 진입하는 트리거가 될 Fair Value Gap을 찾거나, 이 전략을 Fair Value Gap이 발생할 때까지 기다리지 않고 바 마감에서 거래를 진입하는 즉시 모드로 설정할 수 있습니다. 또한 이 전략은 하루 동안 특정 시간 제한 전에 이러한 진입 조건이 발생하도록 찾을 것입니다. 일반적으로 말해서, 가격의 breakout을 기다릴수록 가격은 초기 가격 범위에서 더 멀어질 수 있으므로 기본 시간 제한은 11:00 EST입니다. 이는 해당 시간 이후에는 거래가 트리거되지 않음을 의미합니다. 물론 이는 수정할 수 있는 파라미터입니다.
거래에 진입하는 것은 모든 전략의 중요한 부분이지만, 더 중요한 것은 거래 관리입니다. 이 전략은 초기 손절매 가격 설정, 익절 가격 설정, 고정된 거래 위험을 유지하기 위해 동적으로 설정된 수량을 포함한 여러 방법으로 거래를 관리할 수 있습니다. 이는 모든 전략의 장기적 수익성의 중요한 부분입니다. 손절매 가격을 개설 범위 재추적에 계산된 피보나치 수준으로 설정할 수 있습니다.
이러한 모든 단계는 구성 가능하며 활성화/비활성화할 수 있어 이 전략을 다양한 시나리오에 매우 유연하고 적응 가능하게 만듭니다.
진입 설정 예시
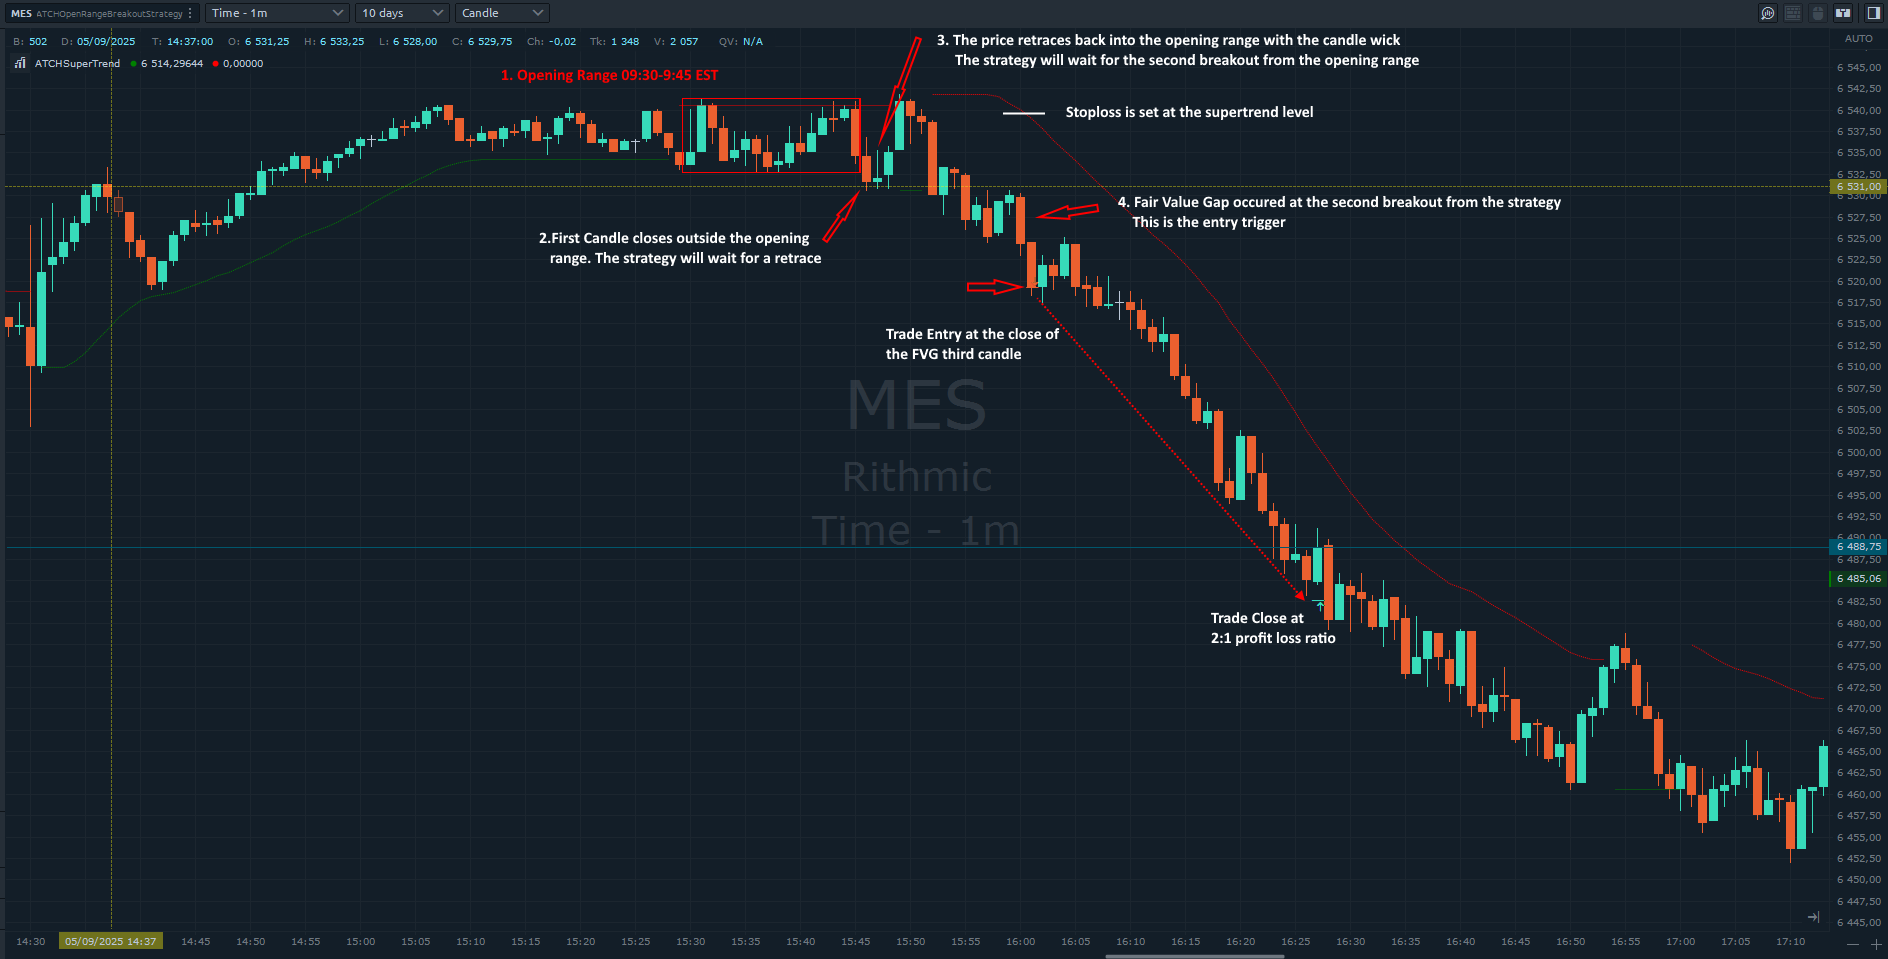
Quantower의 한 가지 단점은 NinjaTrader와 같은 다른 플랫폼과 달리 Quantower 전략은 차트에 그릴 수 없다는 것입니다(인디케이터만 가능). 이는 전략이 개설 범위를 분석하지만 시각화를 위해 그릴 수 없음을 의미합니다. 아래의 예시는 전략의 논리를 보여주기 위해 수동으로 주석을 달았습니다.
예시 #1: MES의 진입 설정
이 예시는 1분 시간대의 MES에서 실행되었으며, 개설 범위는 09:30 ~ 09:45 EST로 설정되고 가격이 개설 범위로 다시 추적한 후 거래를 진입하기 전에 Fair Value Gap이 필요하며 진입 시 손절매가 SuperTrend 수준으로 설정됩니다. 개설 범위 형성이 완료된 후 가격은 범위에서 하락했습니다(첫 번째 필수 이벤트). 이 전략은 그 후 가격이 범위로 다시 추적될 때까지 기다렸습니다(두 번째 필수 조건) 진입을 위해 준비된 후 FVG를 트리거할 때까지 기다렸습니다. 이 예시의 시퀀스는: (1) 범위에서의 첫 번째 breakout(FVG 필요 없음), (2) 가격이 범위로 다시 추적, (3) FVG를 가진 범위에서 두 번째 breakout입니다. 손절매는 SuperTrend 인디케이터에서 계산되었고, 익절은 2:1 비율을 사용하여 수익성 있는 거래로 이어졌습니다.
진입 설정 파라미터 설명
특정 파라미터를 활성화/비활성화하면 이러한 필수 단계가 변경됩니다. 예를 들어: 양초 마감 breakout, 다시 추적, FVG를 가진 두 번째 breakout 필요; FVG를 가진 단일 breakout만 필요(다시 추적 없음); 양초 마감 breakout, 다시 추적, FVG 없는 두 번째 양초 마감 breakout 필요; 또는 양초 마감 breakout, 다시 추적, 범위 외부의 첫 틱에서 디스패치 진입 필요.
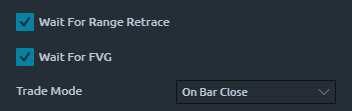
시나리오 1: (1) 양초 마감 breakout, (2) 가격 다시 추적, (3) FVG를 가진 두 번째 breakout이 필요합니다.
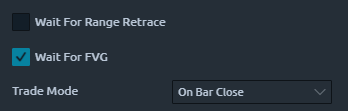
시나리오 2: FVG를 가진 단일 breakout만 필요합니다(다시 추적 없음).
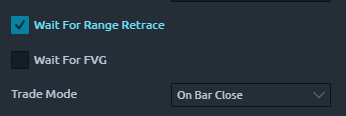
시나리오 3: (1) 양초 마감 breakout, (2) 다시 추적, (3) 양초 마감을 가진 두 번째 breakout이 필요합니다(FVG 없음).
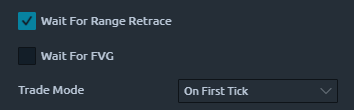
시나리오 4: (1) 양초 마감 breakout, (2) 다시 추적, (3) 범위 외부의 첫 틱에서 진입이 필요합니다.
기능
Opening Range Breakout 전략은 고유한 기능 세트를 가지고 있습니다:
- 대기 중인 주문이 배치되지 않습니다. 시장 주문만 배치됩니다
- 여러 인스턴스로 확장할 수 있는 완전 자동 전략
- 틱 수준 재생을 기반으로 하는 정밀한 백테스팅 기능으로, 틱 수준에서 정밀한 진입/종료 백테스팅을 달성합니다
- 연결 손실에 저항하는 강력한 사내 주문 관리 라이브러리로 Rithmic 계정 또는 다른 모든 연결에서 원활하게 작동합니다
US 지수 또는 암호화폐 쌍의 선물
이 전략은 ES, MES, NQ, MNQ...와 같은 US 선물 기관이나 ByBit 또는 Binance와 같은 인기 있는 암호화폐 거래소에서 사용 가능한 암호화폐 선물에서 원활하게 작동합니다.
동적 수량 및 위험 관리
모든 우리의 전략과 마찬가지로, 이 전략은 개설된 포지션의 수량을 설정하기 위해 두 가지 방법을 구현합니다:
- 고정 수량: 모든 포지션에 대해 동일한 수량을 사용합니다. 손절매가 포지션 사이에서 변수인 경우, 승리/손실 금액도 달라집니다.
- 동적 위험 조정 수량: 손절매, 허용되는 최대 위험(달러 단위), 허용되는 최대 수량에서 각 포지션의 수량을 계산하여 손절매 너비와 관계없이 모든 포지션 전체에서 동일한 승리/손실 금액을 생성합니다.
포지션 관리
모든 우리의 전략과 마찬가지로, 이 전략은 여러 포지션 관리 방법을 구현합니다: 트리거 및 후행 금액을 기반으로 손절매를 추적하는 Classical Trailing Stop과 SuperTrend 인디케이터를 기반으로 포지션을 관리하는 SuperTrend 방법입니다. 이 전략은 또한 다양한 비율 기반 방법을 기반으로 손절매를 설정하고 익절을 설정할 수 있습니다. 자세한 사항은 파라미터 섹션을 참조하세요.
계정 관리
이 전략은 순 승리 포지션 수, 순 손실 포지션 수 또는 목표 실현 순 수익 또는 순 손실을 기반으로 하는 일일 거래 중지 트리거를 구현합니다.
파라미터
파라미터를 최소한으로 유지하려고 노력합니다. 가장 중요한 것만 노출됩니다.
| 라이선스 | |
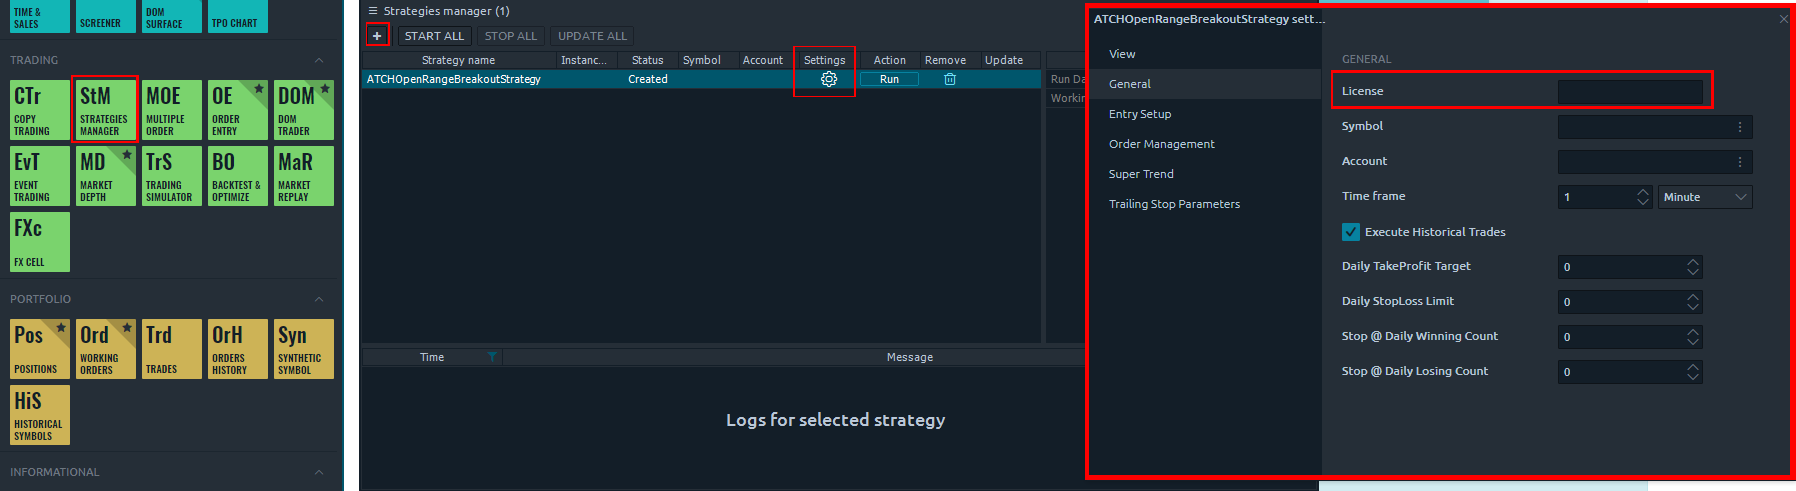
| License | automated-trading.ch에서 계정을 만들 때 얻는 라이선스 키입니다. 이 파라미터는 월 1회만 설정하면 됩니다. 확인되면 월 나머지 기간 동안 기억됩니다. |
| 일반 | |
| Execute Historical Trades | 전략이 Historical 모드에서 실행될 때 거래 실행을 활성화합니다. 과거 날들의 성과를 테스트하거나 파라미터가 현재 날에 거래를 생성하는지 확인하는 데 유용합니다. 라이브 거래 시에는 체크 해제되어야 합니다. |
| Daily TakeProfit Target | 포지션이 종료된 후 이 일일 익절 금액에 도달하면 그날의 전략이 중지됩니다. 0으로 설정되면 무시됩니다. |
| Daily StopLoss Limit | 포지션이 종료된 후 일일 손실 한도에 도달하면 그날의 전략이 중지됩니다(양수 값 — 예: 300은 실현 손익 ≤ -$300이 되면 거래를 중지합니다). 0으로 설정되면 무시됩니다. |
| Stop @ Daily Winning Count | 순 승리 거래 수가 이 값에 도달하면 그날의 거래가 중지됩니다. 0으로 설정되면 무시됩니다. |
| Stop @ Daily Losing Count | 순 패배 거래 수가 이 값에 도달하면 그날의 거래가 중지됩니다. 0으로 설정되면 무시됩니다. |
| 진입 설정 | |
| Time Zone |
아래의 Trade Time 파라미터에 사용되는 시간대입니다. 선물 시장은 미국 동부 표준시(EST)에서 운영되므로, 이를 통해 자신의 기계의 시간대를 기준으로 거래 간격을 지정할 수 있습니다.
|
| Open Range Time (hh:mm-hh:mm,...) | 개설 범위 간격을 설정합니다. 예를 들어, 09:30-09:35. 간격이 끝나면 범위가 고점/저점을 표시하는 차트에 그려집니다. |
| Start Trading From (hh:mm) | 개설 범위가 형성된 후 거래를 시작해야 합니다. 보통 형성되자마자이지만, 전략이 거래를 시작하기 전에 기다리는 것이 유용할 수 있습니다. |
| Allow Trading Until (hh:mm) | 개설 범위가 형성된 후 거래를 중지해야 합니다. 새로운 거래 개설을 제한하지만 이미 개설된 포지션 관리에는 영향을 주지 않습니다. |
| Range Offset (Ticks) | 계산된 개설 범위의 고점과 저점에 틱 단위로 오프셋을 추가합니다. |
| Wait For Range Retrace | (1) 가격이 범위에서 벗어남, (2) 가격이 다시 추적하여 범위에 닿음, (3) 가격이 범위에서 두 번째로 벗어남을 기다린 후 진입합니다. |
| Wait For FVG | 범위에서 벗어나는 동안 유효한 Fair Value Gap을 기다립니다(breakout 후에 발생할 수 있음). 이 없이, 이 전략은 거래 방향으로 바 마감을 기다립니다. |
| Trade Mode |
개설 범위 영역을 다시 시험한 후의 진입 모드입니다.
|
| Min. Distance From Range (Points) | 거래를 트리거하기 위해 범위에서 현재 가격까지 필요한 최소 거리입니다. 0은 범위에서 모든 breakout이 트리거될 수 있음을 의미합니다. |
| Max. Distance From Range (Points) | 거래를 트리거하기 위해 범위에서 현재 가격까지 허용되는 최대 거리입니다. 0은 거리 제어가 없음을 의미합니다. |
| Reset Bias On Each Side |
Wait For Range Retrace가 활성화된 경우에만 사용됩니다.
|
| SuperTrend Entry Filter | 롱 진입을 SuperTrend가 약세일 때로 제한하고 숏 진입을 강세일 때로 제한합니다. 전체적으로 거래가 적지만 추세로 필터링됩니다. |
| Order Label | 중개인에게 전송된 모든 포지션에 붙여진 레이블로, 같은 전략의 다른 사용자의 주문과 구별하는 데 유용합니다. |
| Quantity Strategy |
|
| Max Qty | Risk Adjusted가 선택되었을 때 최대 허용 수량입니다. 일부 프롭펌이 주문 수량 한도를 강제하여 계정을 무효화할 수 있으므로 유용합니다. |
| Order Qty | Quantity Strategy가 Fixed인 경우에만 사용됩니다. 거래당 고정 수량입니다(주문 관리 메커니즘이 확대될 경우 각 수량 증가). 보통 1 또는 2입니다. |
| 주문 관리 | |
| Order Management Strategy |
|
| Target Risk Per Trade ($) | 포지션당 최대 위험(달러 단위)입니다. 거래를 열기 전에 계산된 손절매가 이 제한을 준수하는지 확인하는 데 사용됩니다. 그렇지 않으면 거래가 건너뛰어집니다. |
| Max Allowed Risk Per ($) | 위험 조정 수량에서만 사용됩니다. 실제 계산된 위험이 목표 위험에서 얼마나 벗어날 수 있는지를 제어합니다(정확한 일치는 거의 불가능하므로). |
| StopLoss Strategy |
|
| TakeProfit Strategy |
|
| Stop Loss Points | 손절매 전략이 Points로 설정되었을 때 사용 가능합니다. |
| Stoploss offset Points | 계산된 손절매 수준에 포인트 단위로 오프셋을 추가합니다. 거래 위험을 계산할 때 사용됩니다. |
| Take Profit Currency | Fixed Currency Value 전략이 선택되었을 때 사용되는 익절 금액(달러 단위)입니다. 사용하지 않으면 비율 기반 전략에 방해가 되지 않도록 높은 값으로 설정하세요. |
| 후행 손절매 파라미터 | |
| Trailing Stop Strategy |
|
| Trailing Stop Trigger | Classic Trail Stop 방법의 트리거(포인트 또는 비율) |
| Trail Amount | 트리거가 터진 후 후행되는 금액(포인트 또는 비율) |
| SuperTrend | |
| SuperTrend Period / Smooth / Multiplier | 표준 SuperTrend 계산 파라미터 — 기간, 평활 기간, 밴드 승수(이 파라미터가 클수록 SuperTrend 밴드가 넓어집니다). |
성과 보고서
과거 성과는 향후 결과를 보장하지 않습니다. 모든 백테스팅 결과는 참고용입니다.
- 수수료가 포함되며, US 선물의 경우 Apex 트레이더 펀딩 프로그램의 수수료 스키마를 사용하고 암호화폐 선물의 경우 ByBit의 수수료를 사용하여 현실적인 결과를 위해 포함됩니다.
- Quantower에서 사용 가능한 최대 정밀도에서 intrabar 세밀도로 백테스트를 실행하고 틱 수준 데이터 시리즈를 사용하며, 실시간 및 백테스트 모드 모두에서 시장 주문만 사용합니다. 대기 중인 주문은 사용하지 않습니다.
Quantower에서 정확한 틱 수준 백테스트를 실행하는 방법
Quantower에서 백테스트를 실행하려면 먼저 아래와 같이 Backtest 버튼을 클릭합니다:
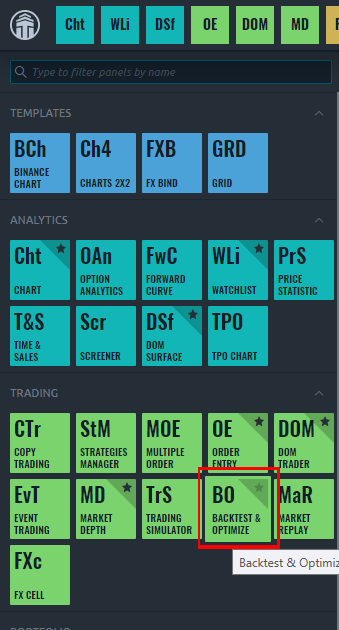
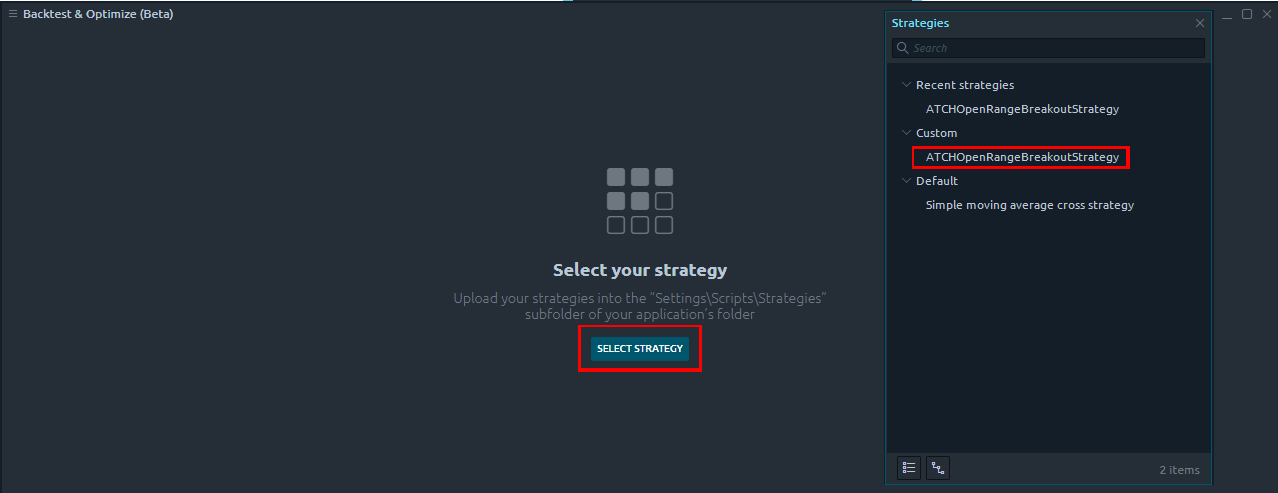
그 다음 목록에서 전략을 선택합니다:
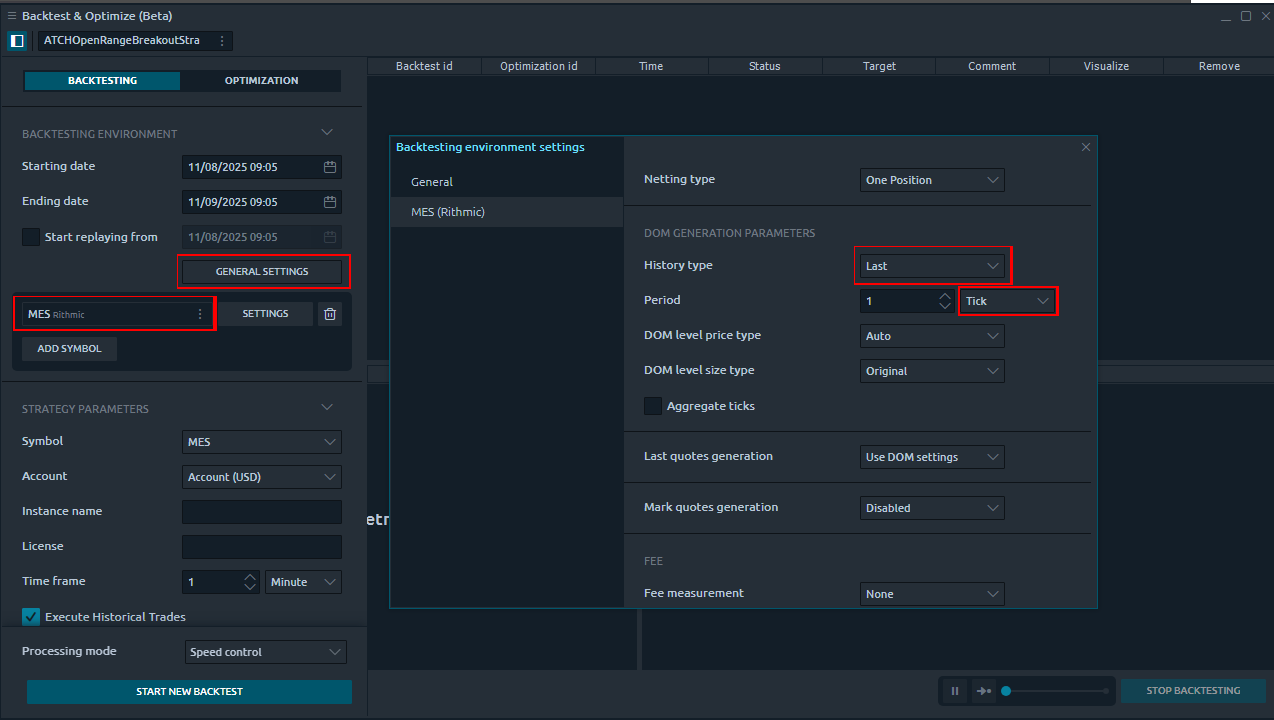
기관을 선택하고(예: MES) General Settings를 클릭합니다. History Type이 Last로 설정되고 Period가 Tick으로 설정되어 있는지 확인합니다:
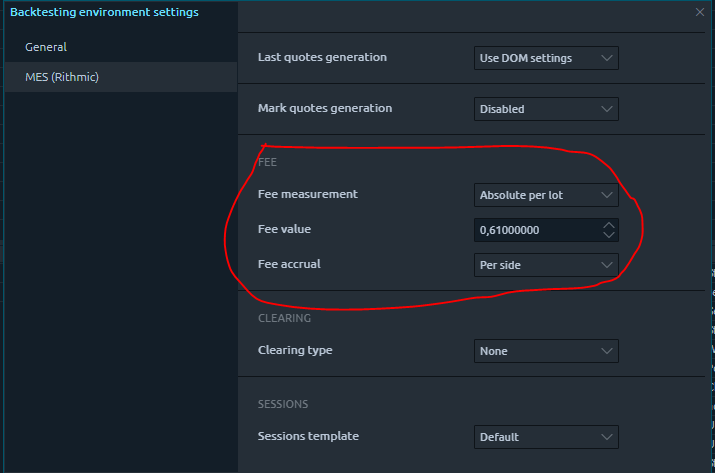
마지막으로 수수료를 수동으로 설정합니다. MES 선물의 경우 아래와 같이 0.61을 사용합니다:
이 전략에 대해 업로드된 성과 보고서가 없습니다.
다운로드 및 설치 안내
라이선스 요구 사항
automated-trading.ch에서는 프리미엄 제품을 사용하기 위해 월간 구독을 구매하거나, 구독 없이 무료 제품을 사용할 수 있습니다.
두 경우 모두, 프리미엄 및 무료 제품 모두에 사용할 수 있는 라이선스를 얻기 위해 계정을 만들어야 합니다.
라이선스를 얻으려면 간단히 가입하세요를 한 후 청구 페이지에서 라이선스를 받으세요.
다운로드
automated-trading.ch의 이 전략과 다른 모든 전략 또는 인디케이터를 통합 다운로드 페이지에서 언제든지 다운로드할 수 있습니다.
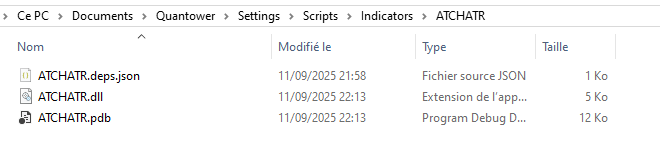
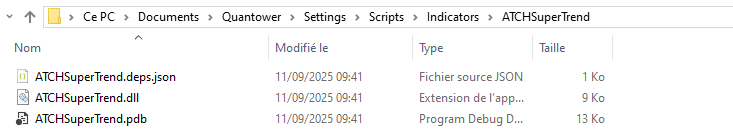
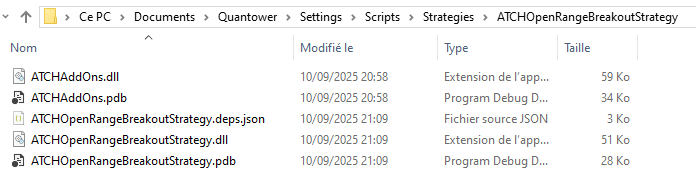
설치 단계
자주 묻는 질문
일반
청구
회의론자
릴리스 노트
- Fix Bug: Error when running multiple instances of the strategy; Fix bug: Null exception when managing positions
- Fix Bug: Trades open but strategy doesn't detect them because of different instrument name between simulation and real account; Fix bug: range is finished forming but trade setup is initialized on bar later
- Fix Bug: Setup Closed on each tick making the strategy reset in an infinite loop
- First Release of the strategy