Opening Range Breakout Strategy
 Erstellt 13 Sep 2025
·
Aktualisiert 22 Nov 2025
Die Opening Range Breakout ist eine Premium-Mechanik-Strategie für die Quantower-Plattform. Die Strategie kann verwendet werden, um Trader-Finanzierungsprogramme zu bestehen.
Voraussetzungen
Um diese Strategie ordnungsgemäß zu verwenden, sollten folgende Voraussetzungen erfüllt sein.
- Quantower-Handelsplattform. Klicke hier, um die Plattform herunterzuladen.
- Eine kostenlose Quantower-Lizenz.
- Ein automated-trading.ch-Konto mit aktiver Premium-Abonnement
- Ein Futures- oder Crypto-Konto zur Datenbeschaffung (CQG, Rithmic oder Tradovate, Binance, ByBit...).
Wichtiger Hinweis
Wir empfehlen dringend, dass Sie Ihre algorithmischen Handelssysteme nie mit Ihrem hart verdientem echten Geld einsetzen. Sie sollten immer Ihr Risiko minimieren und Ihre Strategien auf Trader-Finanzierungsprogrammen betreiben, sodass der maximale Betrag, den Sie verlieren könnten, die monatliche Abonnementgebühr ist, die Sie diesen Programmen zahlen.
Die Opening Range Breakout Strategie basiert auf dem Einstieg auf ein Signal, das durch die Analyse des Marktverhaltens in Bezug auf einen Preisbereich gegenüber den ersten Minuten der Handelssitzung erzeugt wird. Die Strategie bietet ein sehr flexibles Einrichtungs-Setup basierend auf diesem Ausbruch-Konzept.
Die Strategie startet damit, den Opening Range zu erkennen — ein Intervall, das parametrisiert werden kann, aber grundsätzlich sollte der Opening Range um die Öffnungsmarkt-Stunde von 09:30 EST für die meisten Zukunftsmarktinstrumente liegen. Der Opening Range kann zum Beispiel zwischen 09:30 EST und 09:35 EST (5 Minuten umfassend) oder vom sogenannten Cash Open, von 08:30 EST bis 09:30 EST definiert werden. Du solltest verschiedene Intervalle ausprobieren und das am besten geeignete Intervall für jedes Instrument suchen.
Für Kryptomärkte ist die Eröffnung einer Sitzung irrelevant, da Kryptomärkte immer offen sind, auch an Wochenenden — aber wegen der starken Korrelation zwischen Kryptoinstrumenten und US-Markt-Futures können US-Markt-Sitzungsintervalle immer noch zur Definition des Opening Range Intervalls für Kryptomärkte verwendet werden.
Der zweite Schritt der Strategie ist es, auf einen Ausbruch des Preises aus dem Opening Range zu warten. Die Strategie wartet darauf, dass der Preis den Bereich als erste erforderliche Bedingung erneut testet, bevor sie entscheidet, einen Trade zu öffnen. Nach dem Retest wartet die Strategie darauf, dass die Preisbewegung einen starken Ausbruch in der Richtung des anfänglichen Retests zeigt. Genauer gesagt sucht die Strategie nach einem Fair Value Gap, das der Trigger zum Einstieg ist, oder die Strategie kann auf den sofortigen Modus eingestellt werden, der einen Trade beim Schließen eines Balkens einsteigt, ohne auf ein Fair Value Gap zu warten. Die Strategie wird auch nach diesen Eintrittsbedingungen suchen, die vor einer bestimmten Zeitlimit für den Tag auftreten — grundsätzlich, je länger du auf den Ausbruch des Preises wartest, desto weiter kann der Preis vom ursprünglichen Preisbereich entfernt sein, daher ist das Standard-Zeitlimit 11:00 EST, was bedeutet, dass keine Trades nach dieser Zeit ausgelöst werden. Dies ist natürlich ein Parameter, den du ändern kannst.
Der Einstieg in einen Trade ist ein wichtiger Teil jeder Strategie, aber noch wichtiger ist das Verwalten des Trades. Die Strategie erlaubt es, den Trade mit vielen Methoden zu verwalten, einschließlich der anfänglichen Einstellung des Stop Loss Preises, eines Take Profit Preises und einer dynamisch festgelegten Menge, um ein festes Risiko pro Trade zu halten — ein entscheidender Teil der langfristigen Rentabilität jeder Strategie. Der Stop Loss Preis kann auf Fibonacci-Ebenen eingestellt werden, die auf dem Retracement der Opening Range Zone berechnet werden.
Alle diese Schritte sind konfigurierbar und können aktiviert/deaktiviert werden, was diese Strategie sehr nachgiebig und an eine breite Palette von Szenarien anpassbar macht.
Eintritts-Setup-Beispiele
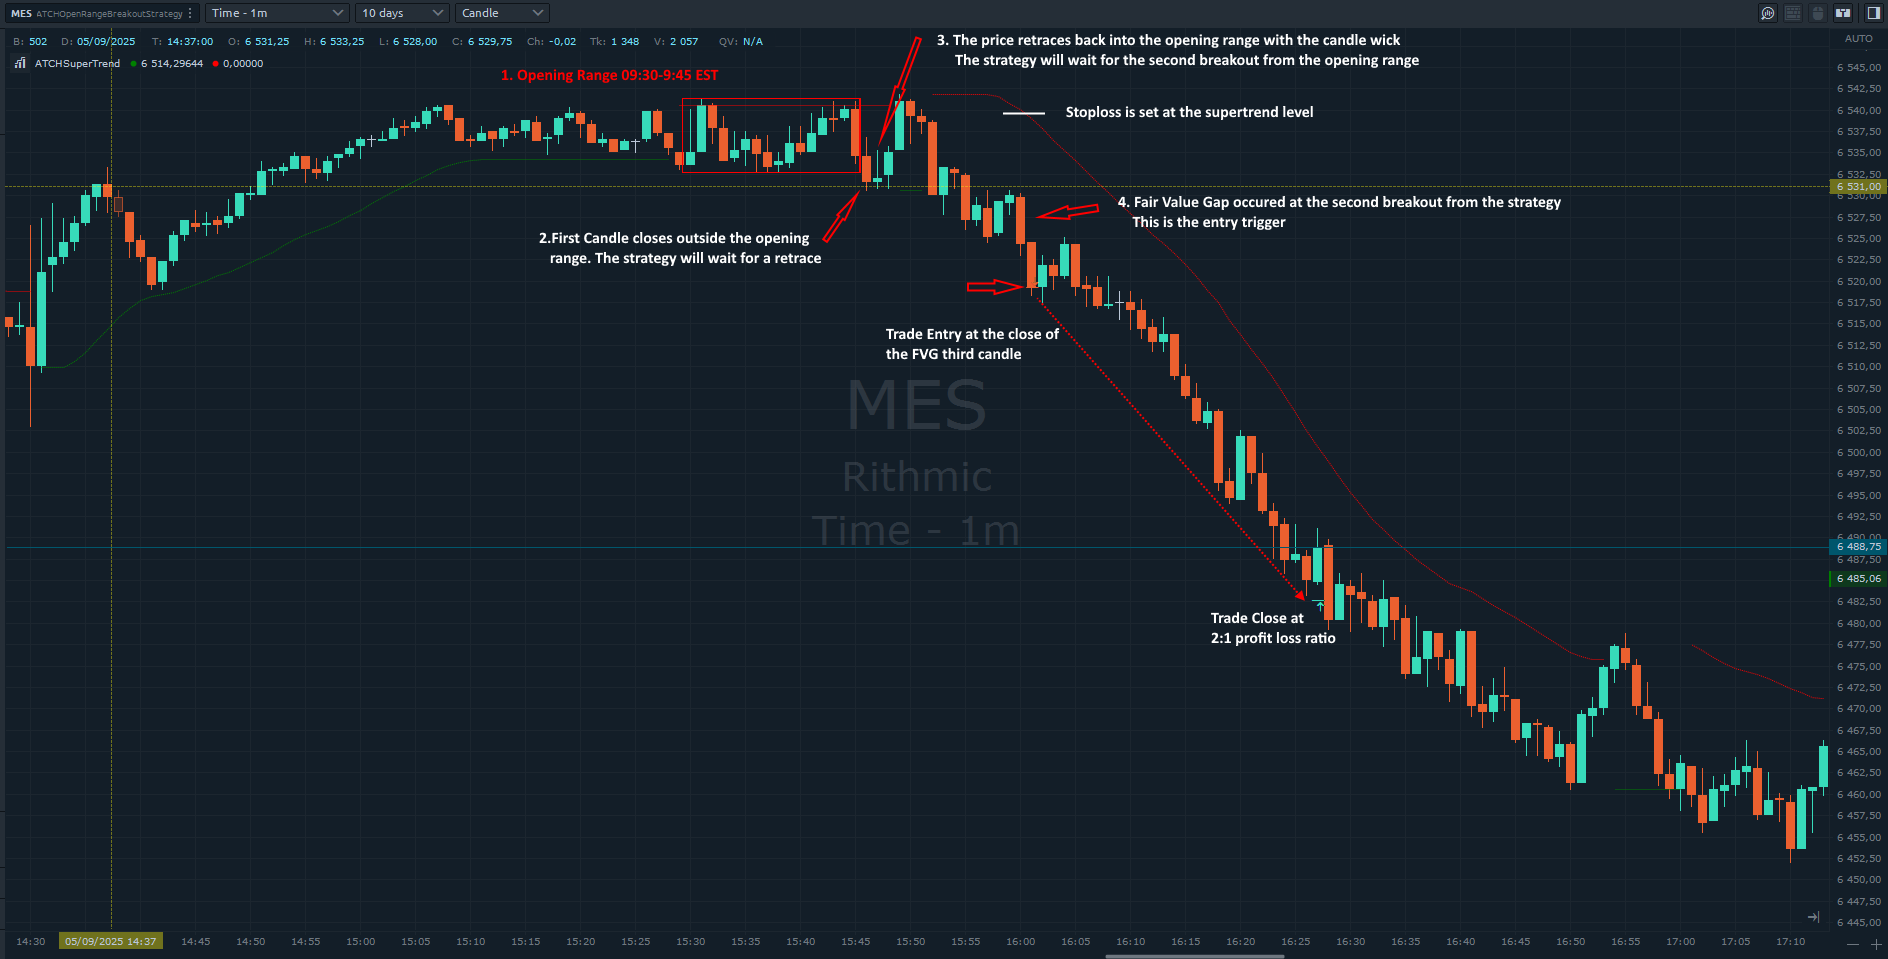
Ein Nachteil von Quantower gegenüber anderen Plattformen wie NinjaTrader ist, dass eine Quantower Strategie nicht auf dem Chart zeichnen kann — nur Indikatoren können. Das bedeutet, die Strategie analysiert den Opening Range, ohne ihn für deine Visualisierung zeichnen zu können; die Beispiele unten sind manuell kommentiert, um die Logik der Strategie zu demonstrieren.
Beispiel #1: Eintritts-Setup bei MES
In diesem Beispiel, das auf MES auf dem 1-Minuten-Timeframe läuft, ist der Opening Range eingestellt, um von 09:30 bis 09:45 EST zu gehen, und ein Fair Value Gap ist erforderlich, bevor ein Trade einsteigt, nachdem der Preis zu dem Opening Range retraced, mit dem Stop Loss auf dem SuperTrend Niveau bei Eintritt. Nach dem Finish des Opening Range Formations brach der Preis vom Range aus — das erste erforderliche Ereignis. Die Strategie wartete dann darauf, dass der Preis zu dem Range retrace — die zweite erforderliche Bedingung — bevor sie sich für den Eintritt bewaffnet und auf einen FVG wartet, um ihn zu triggern. Die Abfolge für dieses Beispiel war: (1) Erster Ausbruch aus dem Range (kein FVG erforderlich), (2) Preis retraced zum Range zurück, (3) Preis bricht eine zweite Zeit aus dem Range mit einem FVG aus. Der Stop Loss wurde vom SuperTrend Indikator berechnet, und der Take Profit verwendete ein 2:1 Verhältnis, was zu einem Gewinn-Trade führte.
Eintritts-Setup Parameter Erklärungen
Das Aktivieren/Deaktivieren bestimmter Parameter ändert diese erforderlichen Schritte. Zum Beispiel: Ein Kerzen-Schluss-Ausbruch erforderlich, dann ein Retrace, dann ein zweiter Ausbruch mit einem FVG; nur einen einzelnen Ausbruch mit einem FVG erforderlich und überhaupt kein Retrace; ein Kerzen-Schluss-Ausbruch erforderlich, ein Retrace, dann einen zweiten Kerzen-Schluss-Ausbruch ohne FVG erforderlich; oder ein Kerzen-Schluss-Ausbruch erforderlich, ein Retrace, dann einen Einstieg bei dem allerersten Tick außerhalb des Range.
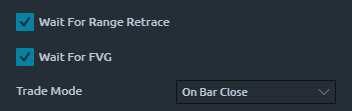
Szenario 1: Erforderlich (1) Kerzen-Schluss-Ausbruch, (2) Preis-Retrace, (3) Zweiter Ausbruch mit FVG.
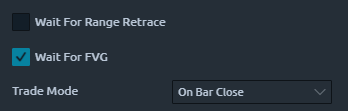
Szenario 2: Erforderlich nur ein Ausbruch mit FVG (kein Retrace).
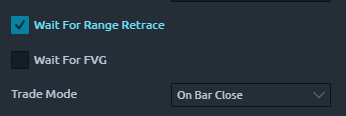
Szenario 3: Erforderlich (1) Kerzen-Schluss-Ausbruch, (2) Retrace, (3) Zweiter Ausbruch mit Kerzen-Schluss (kein FVG).
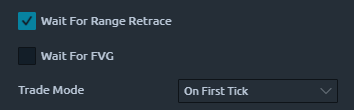
Szenario 4: Erforderlich (1) Kerzen-Schluss-Ausbruch, (2) Retrace, (3) Eintritt beim ersten Tick außerhalb des Range.
Funktionen
Die Opening Range Breakout Strategie hat eine Reihe einzigartiger Funktionen:
- Keine ausstehenden Order werden platziert — nur Markt-Orders
- Vollautomatische Strategie, die auf mehrere Instanzen skaliert werden kann
- Genaue Backtesting-Funktionen basierend auf Tick-Level-Wiedergabe, die genaue Eintrags-/Ausstiegs-Backtesting auf Tick-Ebene erreichen
- Eine robuste Inhouse-Order-Management-Bibliothek, widerstandsfähig gegen Verbindungsverlust, nahtlos auf Rithmic-Konten oder anderen Verbindungen funktionierend
Futures bei US-Indizes oder Krypto-Paaren
Die Strategie funktioniert nahtlos sowohl bei US Futures-Instrumenten wie ES, MES, NQ, MNQ... als auch bei Krypto-Futures, die auf populären Kryptobörsen wie ByBit oder Binance verfügbar sind.
Dynamische Menge und Risikomanagement
Wie bei all unseren Strategien implementiert diese Strategie zwei Methoden zum Einstellen der Menge offener Positionen:
- Feste Menge: Verwendet die gleiche Menge für jede Position. Wenn der Stop Loss zwischen Positionen variabel ist, variieren auch Gewinn-/Verlustbeträge.
- Dynamisches Risiko-angepasste Menge: Berechnet die Menge jeder Position aus ihrem Stop Loss, dem maximalen zulässigen Risiko ($) pro Position und der maximal zulässigen Menge — die gleiche Gewinn-/Verlustbeträge über alle Positionen unabhängig von der Stop Loss Breite erzeugt.
Positions-Management
Wie bei all unseren Strategien implementiert diese Strategie mehrere Positions-Management-Methoden: einen Klassischen Trailing Stop, der den Stop Loss basierend auf einem Trigger und einem Trailing-Betrag verfolgt, und eine SuperTrend-Methode, die die Position basierend auf dem SuperTrend Indikator verwaltet. Die Strategie erlaubt auch das Einstellen des Stop Loss basierend auf mehreren Methoden und den Take Profit basierend auf verschiedenen Verhältnis-basierten Methoden — siehe den Parameters Abschnitt für Details.
Konto-Management
Die Strategie implementiert tägliche Stop-Trading-Trigger basierend auf der Net Winning Position Count, der Net Losing Position Count, oder einem Target Realized Net Profit oder Net Loss.
Parameter
Wir versuchen, die Parameter auf ein Minimum zu halten — nur die wichtigsten werden angezeigt.
| License | |
| License | Der Lizenzschlüssel, den du erhältst, wenn du ein Konto bei automated-trading.ch erstellst. Stelle diesen Parameter nur einmal pro Monat ein — nach der Validierung wird er für den Rest des Monats gespeichert. |
| General | |
| Execute Historical Trades | Aktiviert das Ausführen von Trades, wenn die Strategie im Historical Mode läuft — nützlich zum Testen der Performance auf vergangenen Tagen oder zum einfachen Überprüfen, dass die Parameter Trades am aktuellen Tag generieren. Sollte deaktiviert sein, wenn Live läuft. |
| Daily TakeProfit Target | Die Strategie stoppt für den Tag, sobald dieser tägliche Take-Profit-Betrag erreicht ist, nachdem eine Position geschlossen ist. Wird ignoriert, wenn auf 0 gesetzt. |
| Daily StopLoss Limit | Die Strategie stoppt für den Tag, sobald die tägliche Verlust-Limit erreicht ist, nachdem eine Position geschlossen ist (positiver Wert — z.B. 300 stoppt den Handel, sobald realisierter PnL ≤ -$300). Wird ignoriert, wenn auf 0 gesetzt. |
| Stop @ Daily Winning Count | Stoppt den Handel für den Tag, sobald die Net Winning-Trade-Anzahl diesen Wert erreicht. Wird ignoriert, wenn auf 0 gesetzt. |
| Stop @ Daily Losing Count | Stoppt den Handel für den Tag, sobald die Net Losing-Trade-Anzahl diesen Wert erreicht. Wird ignoriert, wenn auf 0 gesetzt. |
| Entry Setup | |
| Time Zone |
Die für den Trade Time Parameter unten verwendete Zeitzone. Futures-Märkte laufen auf US Eastern Time (EST), daher kannst du das Handels-Intervall relativ zur eigenen Zeitzone deiner Maschine angeben.
|
| Open Range Time (hh:mm-hh:mm,...) | Setzt das Opening Range Intervall — z.B. 09:30-09:35. Sobald das Intervall endet, wird der Range auf dem Chart gezeichnet, das sein Hoch/Tief markiert. |
| Start Trading From (hh:mm) | Wann der Handel nach dem Bilden des Opening Range starten sollte — normalerweise sobald er gebildet ist, aber manchmal ist es nützlich, zu warten, bevor die Strategie mit dem Handeln startet. |
| Allow Trading Until (hh:mm) | Wann der Handel nach dem Bilden des Opening Range stoppen sollte. Begrenzt neue Trades, die sich öffnen, beeinträchtigt aber nicht bereits offene Positionen, die verwaltet werden. |
| Range Offset (Ticks) | Fügt einen Versatz in Ticks sowohl zum Hoch als auch zum Tief des berechneten Opening Range hinzu. |
| Wait For Range Retrace | Wartet auf: (1) Preis bricht aus dem Range, (2) Preis retrace zurück und berührt den Range, (3) Preis bricht eine zweite Mal aus dem Range — bevor eingegeben wird. |
| Wait For FVG | Wartet auf einen gültigen Fair Value Gap, während es aus dem Range ausbricht (das nach dem Ausbruch auftreten kann). Ohne diese wartet die Strategie nur auf einen Balken-Schluss in der Handelsrichtung. |
| Trade Mode |
Eintrittsmodus nach einem Retest der Opening Range Zone.
|
| Min. Distance From Range (Points) | Mindestens erforderlicher Abstand vom Range zum aktuellen Preis, um einen Trade zu triggern. 0 bedeutet, jeder Ausbruch vom Range kann triggern. |
| Max. Distance From Range (Points) | Maximal zulässiger Abstand vom Range zum aktuellen Preis, um einen Trade zu triggern. 0 bedeutet keine Distanz-Kontrolle. |
| Reset Bias On Each Side |
Nur verwendet, wenn Wait For Range Retrace aktiviert ist.
|
| SuperTrend Entry Filter | Begrenzt Long-Einträge auf Zeiten, wenn SuperTrend Bullish ist, und Short-Einträge auf Zeiten, wenn es Bearish ist — weniger Trades insgesamt, aber gefiltert nach Trend. |
| Order Label | Eine Beschriftung, die jedem an den Broker gesendeten Position suffixiert wird, nützlich, um deine Orders von anderen Benutzern derselben Strategie zu unterscheiden. |
| Quantity Strategy |
|
| Max Qty | Maximal zulässige Menge, wenn Risk Adjusted ausgewählt ist — nützlich, da einige Propfirms Mengen-Limits durchsetzen, die ein Konto invalidieren können. |
| Order Qty | Nur verwendet, wenn Quantity Strategy Fixed ist — die feste Menge pro Trade (und pro Mengen-Steigerung, wenn der Order Management Mechanismus einsteigt). Normalerweise 1 oder 2. |
| Order Management | |
| Order Management Strategy |
|
| Target Risk Per Trade ($) | Maximales Risiko in Dollar pro Position — verwendet vor dem Öffnen eines Trades, um zu überprüfen, dass der berechnete Stop Loss diese Grenze einhält; wenn nicht, wird der Trade übersprungen. |
| Max Allowed Risk Per ($) | Nur mit Risk Adjusted Menge verwendet — kontrolliert, wie weit das tatsächlich berechnete Risiko von der Target Risk abweichen darf (da eine genaue Übereinstimmung selten möglich ist). |
| StopLoss Strategy |
|
| TakeProfit Strategy |
|
| Stop Loss Points | Verfügbar, wenn die Stop Loss Strategie auf Points eingestellt ist. |
| Stoploss offset Points | Fügt einen Versatz in Punkten zum berechneten Stop Loss Niveau hinzu — verwendet bei der Berechnung des Risikos pro Trade. |
| Take Profit Currency | Der Take-Profit-Betrag in Dollar, verwendet, wenn die Fixed Currency Value Strategie ausgewählt ist. Wenn nicht verwendet, stelle ihn auf einen hohen Wert, damit er nicht mit Verhältnis-basierten Strategien interferiert. |
| Trailing Stop Parameters | |
| Trailing Stop Strategy |
|
| Trailing Stop Trigger | Der Trigger (in Punkten oder Verhältnis) für die Classic Trail Stop Methode. |
| Trail Amount | Der Betrag (in Punkten oder Verhältnis) verfolgt, sobald der Trigger getroffen wird. |
| SuperTrend | |
| SuperTrend Period / Smooth / Multiplier | Standard SuperTrend Berechnungs-Parameter — Periode, Glättungs-Periode und Band-Multiplikator (je größer dieser Parameter, desto breiter die SuperTrend Bänder). |
Performance-Berichte
Vergangene Ergebnisse sind keine Garantie für zukünftige Ergebnisse. Alle Backtesting-Ergebnisse dienen nur zu Indikationszwecken.
- Provisionen sind enthalten, wobei das Apex Trader Finanzierungs-Programm-Provisionsschemata für US Futures und ByBits für Krypto Futures für realistische Ergebnisse verwendet werden.
- Wir führen Backtests mit maximaler verfügbarer Genauigkeit bei intrabar Granularität durch, verwenden Tick-Level Datenserien und verwenden nur Markt-Orders — niemals ausstehende Orders — in beiden Echtzeit- und Backtest-Modi.
Wie man genaue Tick-Level Backtests auf Quantower ausführt
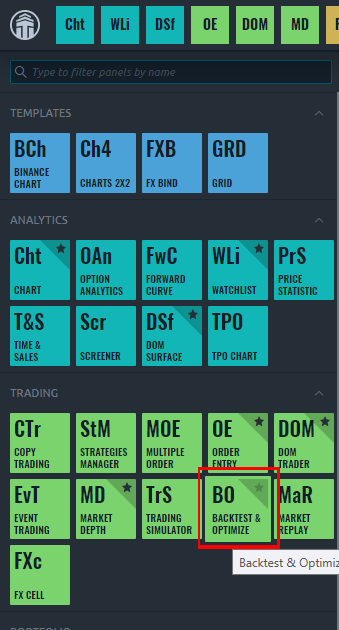
Um Backtests auf Quantower auszuführen, klicke zuerst auf den Backtest-Button wie unten gezeigt:
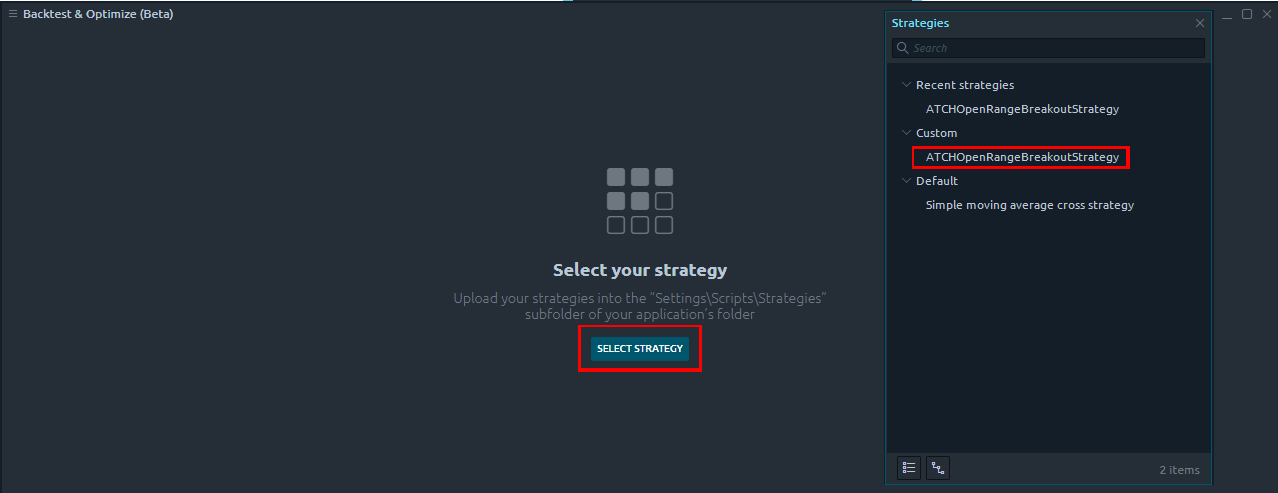
Wähle dann die Strategie aus der Liste aus:
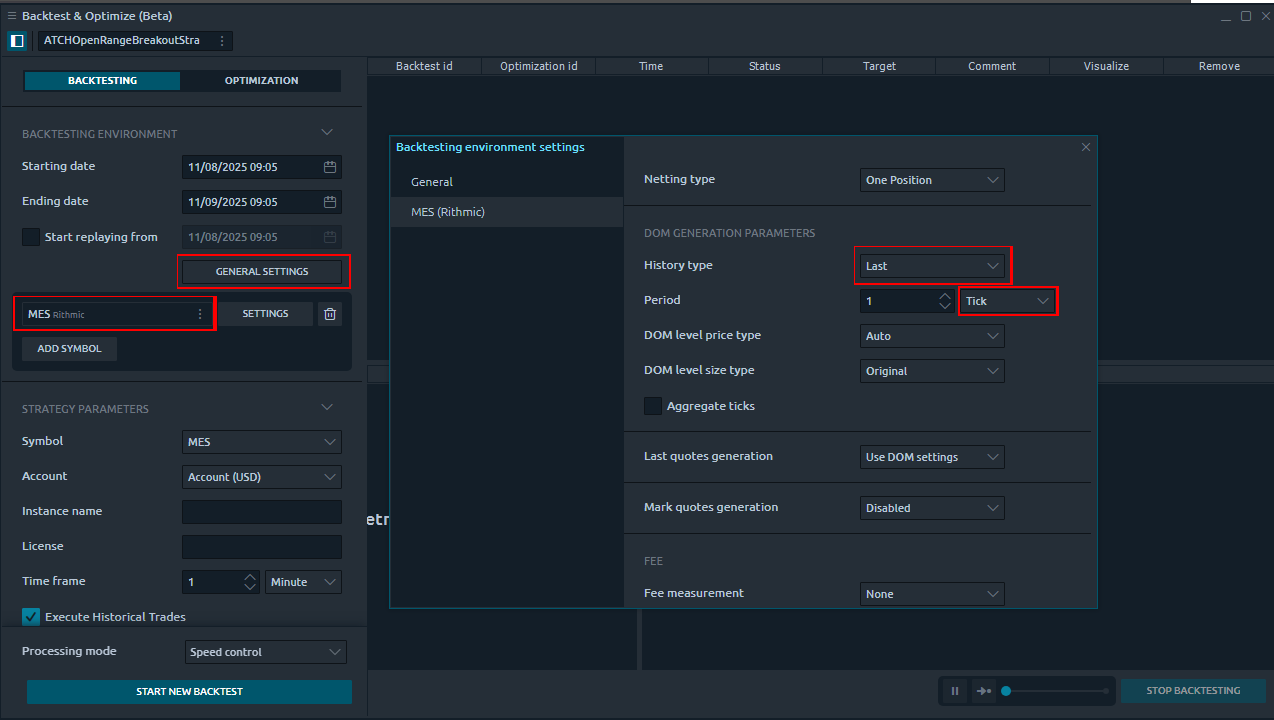
Wähle dein Symbol (z.B. MES) und klicke General Settings. Stelle sicher, dass History Type auf Last und Period auf Tick eingestellt ist:
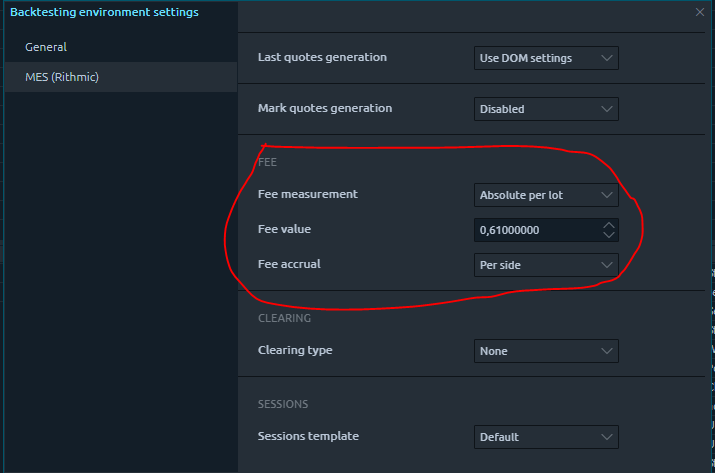
Abschließend stelle die Gebühren manuell ein — für MES Futures, verwende 0.61 wie gezeigt:
Für diese Strategie wurden noch keine Performance-Berichte hochgeladen.
Download- und Installationsanleitung
Lizenzanforderungen
Bei automated-trading.ch können Sie sich entweder für ein monatliches Abonnement entscheiden, um unsere Premium-Produkte zu verwenden, oder unsere kostenlosen Produkte ohne Abonnement verwenden.
In beiden Fällen müssen Sie ein Konto erstellen, um eine Lizenz zu erhalten, die Sie für sowohl Premium- als auch kostenlose Produkte verwenden können.
Um Ihre Lizenz zu erhalten, einfach anmelden und dann erhalten Sie Ihre Lizenz auf der Abstellseite.
Download
Sie können diese Strategie — und jede andere automated-trading.ch-Strategie oder jeden anderen Indikator — jederzeit von Ihrem zentralisierten Download-Seite herunterladen.
Installationsschritte
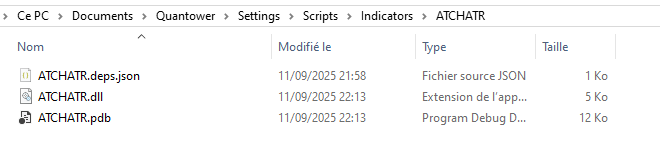
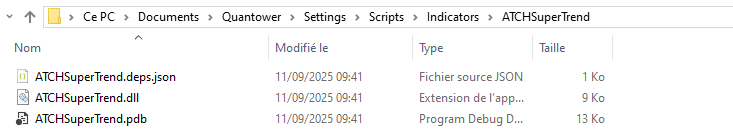
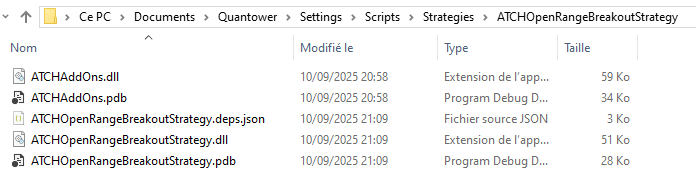
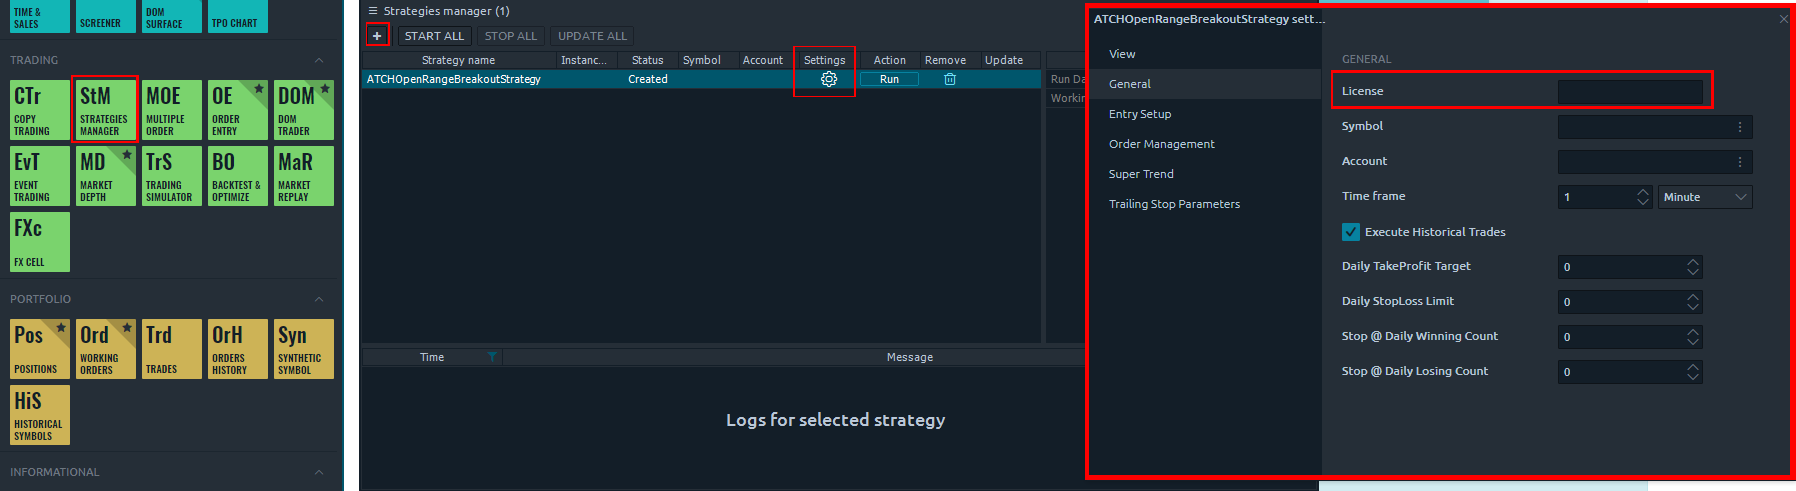
Häufig gestellte Fragen
Allgemein
Abrechnung
Skeptiker
Versionshinweise
- Fix Bug: Error when running multiple instances of the strategy; Fix bug: Null exception when managing positions
- Fix Bug: Trades open but strategy doesn't detect them because of different instrument name between simulation and real account; Fix bug: range is finished forming but trade setup is initialized on bar later
- Fix Bug: Setup Closed on each tick making the strategy reset in an infinite loop
- First Release of the strategy