Opening Range Breakout Strategy
 Criado 13 set 2025
·
Atualizado 22 nov 2025
A Estratégia Opening Range Breakout é uma estratégia Premium mecânica para a plataforma Quantower. A estratégia pode ser usada para passar programas de financiamento de traders.
Pré-requisitos
Para usar corretamente esta estratégia você deve ter os seguintes pré-requisitos disponíveis.
- Plataforma Quantower. Clique aqui para transferir a plataforma.
- Uma licença Quantower gratuita.
- Uma conta automated-trading.ch com um ativo Subscrição Premium
- Uma conta de futuros ou criptografia para obter os dados (CQG, Rithmic ou Tradovate, Binance, ByBit...).
Aviso Importante
Recomendamos fortemente que nunca executes os teus sistemas de trading algorítmico com dinheiro real ganhado com dificuldade. Deves sempre minimizar o teu risco e executar as tuas estratégias em programas de financiamento de traders, de modo que o montante máximo que corre o risco de perder seja a taxa de subscrição mensal que pagas a esses programas.
A estratégia Opening Range Breakout é baseada em entrar em um sinal gerado pela análise do comportamento do mercado em relação a um intervalo de preços formado em torno dos primeiros minutos da sessão de negociação. A estratégia fornece um setup de entrada muito flexível com base nesse conceito de breakout.
A estratégia começará detectando o intervalo de abertura — um intervalo que pode ser parametrizado, mas em termos gerais o intervalo de abertura deve estar localizado ao redor da hora de abertura do mercado de 09:30 EST para a maioria dos instrumentos do mercado de futuros. O intervalo de abertura pode, por exemplo, ser definido entre 09:30 EST e 09:35 EST (abrangendo 5 minutos) ou a partir do que é conhecido como Cash Open, de 08:30 EST a 09:30 EST. Você deve experimentar diferentes intervalos e buscar o intervalo mais adaptado para cada instrumento.
Para mercados de criptografia, a abertura de uma sessão é irrelevante, pois os mercados de criptografia estão sempre abertos, até nos fins de semana — mas por causa da forte correlação entre instrumentos criptográficos e futuros do mercado dos EUA, os intervalos de sessão do mercado dos EUA ainda podem ser usados para definir o intervalo de abertura para mercados de criptografia.
O segundo passo da estratégia é esperar por um breakout do preço do intervalo de abertura. A estratégia esperará que o preço reteste o intervalo como a primeira condição necessária antes de decidir abrir uma negociação. Após o reteste, a estratégia esperará que a ação do preço mostre um breakout forte na direção do reteste inicial. Precisamente, a estratégia procurará por um Fair Value Gap que será o gatilho para entrar em uma negociação, ou a estratégia pode ser definida para um modo imediato que entrará em uma negociação no fechamento de uma barra sem esperar que um Fair Value Gap ocorra. A estratégia também procurará essas condições de entrada para ocorrer antes de um certo limite de tempo para o dia — em termos gerais, quanto mais você espera que o preço saia, mais longe o preço pode sair do intervalo inicial de preço, então o limite de tempo padrão é 11:00 EST, o que significa que nenhuma negociação será acionada após isso. Isto é, é claro, um parâmetro que você pode modificar.
Entrar em uma negociação é uma parte importante de qualquer estratégia, mas o que é mais importante é gerenciar a negociação. A estratégia permite gerenciar a negociação com muitos métodos, incluindo a configuração inicial do preço Stop Loss, um preço Take Profit e uma quantidade definida dinamicamente para manter um risco fixo por negociação — uma parte crucial da rentabilidade a longo prazo de qualquer estratégia. O preço Stop Loss pode ser definido para os níveis de Fibonacci calculados na retração da zona de intervalo de abertura.
Todos esses passos são configuráveis e podem ser ativados/desativados, o que torna essa estratégia muito permissiva e adaptável a uma ampla gama de cenários.
Exemplos de Configuração de Entrada
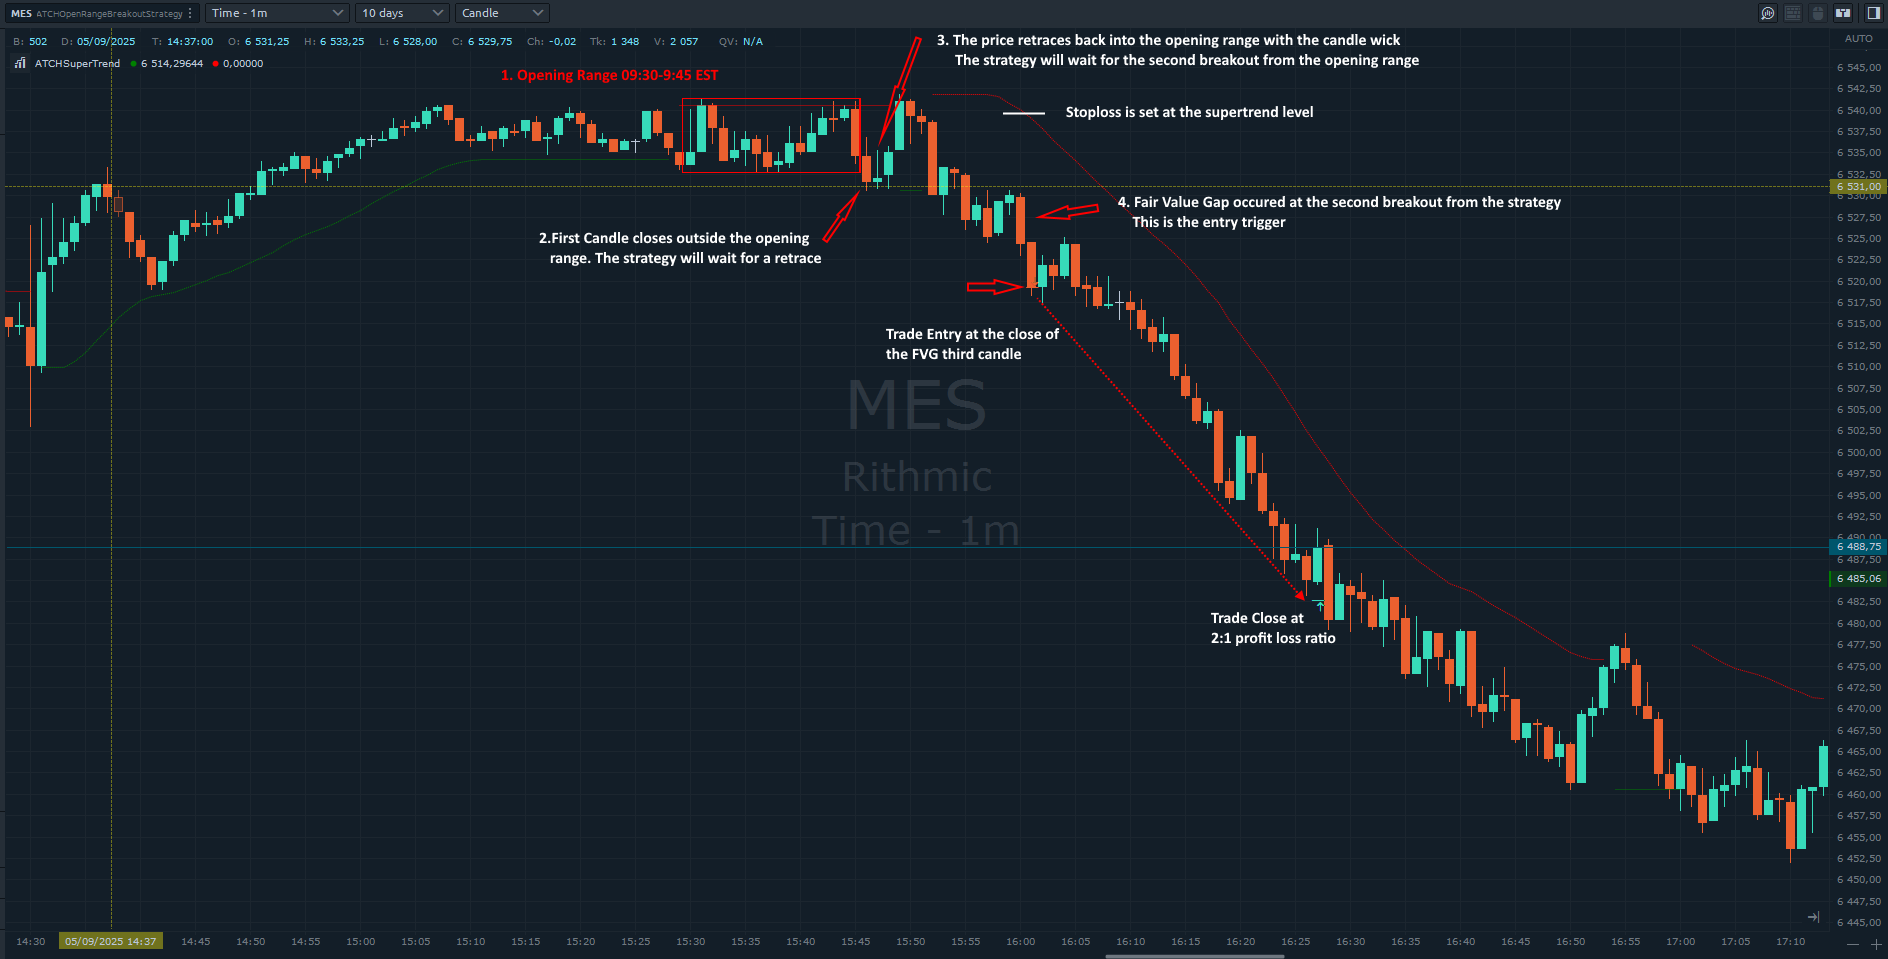
Uma desvantagem do Quantower em comparação com outras plataformas, como NinjaTrader, é que uma estratégia Quantower não pode desenhar no gráfico — apenas indicadores podem. Isso significa que a estratégia analisa o intervalo de abertura sem poder desenhá-lo para você visualizar; os exemplos abaixo são anotados manualmente para demonstrar a lógica da estratégia.
Exemplo #1: Setup de Entrada em MES
Neste exemplo, executado em MES no período de 1 minuto, o intervalo de abertura é definido para abrangir de 09:30 a 09:45 EST, e um Fair Value Gap é necessário antes de entrar em uma negociação após o preço retrair para o intervalo de abertura, com o stop loss definido para o nível SuperTrend no momento da entrada. Após o intervalo de abertura terminar de se formar, o preço caiu do intervalo — o primeiro evento necessário. A estratégia então esperou que o preço retornasse ao intervalo — a segunda condição necessária — antes de se armar para entrada e esperar que um FVG o acione. A sequência para este exemplo foi: (1) primeiro breakout do intervalo (nenhum FVG necessário), (2) preço retorna ao intervalo, (3) preço sai pela segunda vez do intervalo com um FVG. O stop loss foi calculado a partir do indicador SuperTrend, e o take profit usou uma razão 2:1, levando a uma negociação vencedora.
Explicações dos Parâmetros de Setup de Entrada
Ativar/desativar certos parâmetros muda essas etapas necessárias. Por exemplo: exigir um breakout de fechamento de vela, depois um retrace, depois um segundo breakout com um FVG; exigir apenas um único breakout com um FVG sem retrace algum; exigir um breakout de fechamento de vela, um retrace, depois um segundo breakout de fechamento de vela sem FVG necessário; ou exigir um breakout de fechamento de vela, um retrace, depois enviar entrada no primeiro tick fora do intervalo.
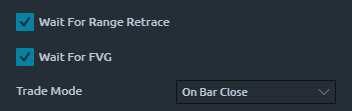
Cenário 1: Exige (1) breakout de fechamento de vela, (2) retrace de preço, (3) segundo breakout com FVG.
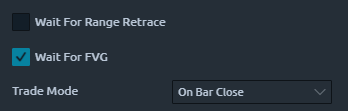
Cenário 2: Exige apenas breakout único com FVG (sem retrace).
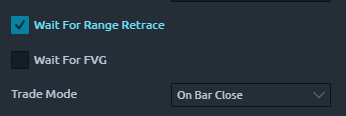
Cenário 3: Exige (1) breakout de fechamento de vela, (2) retrace, (3) segundo breakout com fechamento de vela (sem FVG).
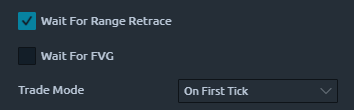
Cenário 4: Exige (1) breakout de fechamento de vela, (2) retrace, (3) entrada no primeiro tick fora do intervalo.
Funcionalidades
A estratégia Opening Range Breakout tem um conjunto de funcionalidades exclusivas:
- Nenhuma ordem pendente é colocada — apenas ordens de mercado
- Estratégia totalmente automática que pode ser dimensionada em múltiplas instâncias
- Capacidades precisas de backtesting com base em reprodução de nível de tick, alcançando backtesting preciso de entrada/saída no nível de tick
- Uma biblioteca de gerenciamento de pedidos robusta e interna, resistente à perda de conexão, funcionando perfeitamente em contas Rithmic ou qualquer outra conexão
Futuros em Índices dos EUA ou Pares de Criptografia
A estratégia funciona perfeitamente tanto em instrumentos de futuros dos EUA como ES, MES, NQ, MNQ..., quanto em futuros de criptografia disponíveis em exchanges de criptografia populares como ByBit ou Binance.
Quantidade Dinâmica e Gerenciamento de Risco
Como todas as nossas estratégias, esta estratégia implementa dois métodos para definir a quantidade de posições abertas:
- Quantidade Fixa: usa a mesma quantidade para cada posição. Se o stop loss é variável entre posições, os valores de ganho/perda também variarão.
- Quantidade Ajustada por Risco Dinâmico: calcula a quantidade de cada posição a partir de seu stop loss, o risco máximo (em $) permitido por posição e a quantidade máxima permitida — produzindo valores de ganho/perda iguais em todas as posições independentemente da largura do stop loss.
Gerenciamento de Posição
Como todas as nossas estratégias, esta estratégia implementa múltiplos métodos de gerenciamento de posição: um Trailing Stop Clássico, que acompanha o stop loss com base em um gatilho e um valor de acompanhamento, e um método SuperTrend, que gerencia a posição com base no indicador SuperTrend. A estratégia também permite definir o stop loss com base em múltiplos métodos e o take profit com base em vários métodos baseados em razão — veja a seção Parâmetros para detalhes.
Gerenciamento de Conta
A estratégia implementa gatilhos diários de parada de negociação com base na contagem de posição vencedora líquida, na contagem de posição perdedora líquida, ou em um lucro líquido realizado de destino ou perda líquida.
Parâmetros
Tentamos manter os parâmetros ao mínimo — apenas os mais importantes são expostos.
| Licença | |
| License | A chave de licença que você obtém quando cria uma conta em automated-trading.ch. Defina este parâmetro apenas uma vez por mês — uma vez validado, é lembrado pelo resto do mês. |
| Geral | |
| Execute Historical Trades | Ativa a execução de negociações quando a estratégia é executada em modo Histórico — útil para testar o desempenho em dias passados, ou para simplesmente verificar se os parâmetros gerarão negociações no dia atual. Deve ser desmarcado ao executar Live. |
| Daily TakeProfit Target | A estratégia para pelo dia uma vez que este valor de take-profit diário é atingido após uma posição fechar. Ignorado quando definido como 0. |
| Daily StopLoss Limit | A estratégia para pelo dia uma vez que o limite de perda diária é atingido após uma posição fechar (valor positivo — por exemplo, 300 interrompe a negociação uma vez que o PnL realizado ≤ -$300). Ignorado quando definido como 0. |
| Stop @ Daily Winning Count | Para a negociação para o dia uma vez que a contagem de negociação vencedora líquida atinge este valor. Ignorado quando definido como 0. |
| Stop @ Daily Losing Count | Para a negociação para o dia uma vez que a contagem de negociação perdedora líquida atinge este valor. Ignorado quando definido como 0. |
| Setup de Entrada | |
| Time Zone |
O fuso horário usado para o parâmetro Trade Time abaixo. Os mercados de futuros operam no horário do leste dos EUA (EST), então isso permite que você especifique o intervalo de negociação em relação ao fuso horário da sua própria máquina.
|
| Open Range Time (hh:mm-hh:mm,...) | Define o intervalo de abertura — por exemplo, 09:30-09:35. Uma vez que o intervalo termina, o intervalo é desenhado no gráfico marcando seu alto/baixo. |
| Start Trading From (hh:mm) | Quando a negociação deve começar após o intervalo de abertura ter sido formado — geralmente assim que é formado, mas às vezes é útil esperar antes de a estratégia começar a negociar. |
| Allow Trading Until (hh:mm) | Quando a negociação deve parar após o intervalo de abertura ter sido formado. Restringe novas negociações de abertura, mas não afeta posições já abertas sendo gerenciadas. |
| Range Offset (Ticks) | Adiciona um deslocamento em ticks tanto ao alto quanto ao baixo do intervalo de abertura calculado. |
| Wait For Range Retrace | Espera por: (1) preço sai do intervalo, (2) preço retorna e toca o intervalo, (3) preço sai do intervalo uma segunda vez — antes de entrar. |
| Wait For FVG | Espera por um Fair Value Gap válido enquanto sai do intervalo (que pode ocorrer após o breakout). Sem isto, a estratégia apenas espera por um fechamento de barra na direção da negociação. |
| Trade Mode |
Modo de entrada após um reteste da zona de intervalo de abertura.
|
| Min. Distance From Range (Points) | Distância mínima necessária do intervalo até o preço atual para acionar uma negociação. 0 significa que qualquer saída do intervalo pode acionar. |
| Max. Distance From Range (Points) | Distância máxima permitida do intervalo até o preço atual para acionar uma negociação. 0 significa sem controle de distância. |
| Reset Bias On Each Side |
Usado apenas quando Wait For Range Retrace está ativado.
|
| SuperTrend Entry Filter | Restringe entradas longas a quando SuperTrend é altista e entradas curtas a quando é baixista — menos negociações em geral, mas filtradas por tendência. |
| Order Label | Um rótulo adicionado a cada posição enviada para o broker, útil para diferenciar seus pedidos de outros usuários da mesma estratégia. |
| Quantity Strategy |
|
| Max Qty | Quantidade máxima permitida quando Risk Adjusted é selecionado — útil já que algumas propfirms impõem limites de quantidade de ordem que podem invalidar uma conta. |
| Order Qty | Usado apenas quando Quantity Strategy é Fixed — a quantidade fixa por negociação (e por aumento de quantidade, se o mecanismo de gerenciamento de pedidos aumentar). Tipicamente 1 ou 2. |
| Gerenciamento de Pedidos | |
| Order Management Strategy |
|
| Target Risk Per Trade ($) | Risco máximo, em dólares, por posição — usado antes de abrir uma negociação para verificar se o stop loss calculado respeita este limite; se não, a negociação é ignorada. |
| Max Allowed Risk Per ($) | Usado apenas com quantidade ajustada por risco — controla até que ponto o risco real calculado pode desviar do Risco de Destino (pois uma correspondência exata raramente é possível). |
| StopLoss Strategy |
|
| TakeProfit Strategy |
|
| Stop Loss Points | Disponível quando a estratégia de stop loss é definida como Points. |
| Stoploss offset Points | Adiciona um deslocamento, em pontos, ao nível de stop loss calculado — usado ao calcular risco por negociação. |
| Take Profit Currency | O valor de take-profit em dólares, usado quando a estratégia Fixed Currency Value é selecionada. Se não for usado, defina como um valor alto para não interferir com estratégias baseadas em razão. |
| Parâmetros de Trailing Stop | |
| Trailing Stop Strategy |
|
| Trailing Stop Trigger | O gatilho (em pontos ou razão) para o método Classic Trail Stop. |
| Trail Amount | O valor (em pontos ou razão) acompanhado uma vez que o gatilho é acionado. |
| SuperTrend | |
| SuperTrend Period / Smooth / Multiplier | Parâmetros padrão de cálculo SuperTrend — período, período de suavização e multiplicador de banda (quanto maior este parâmetro, mais largas as bandas SuperTrend). |
Relatórios de Desempenho
Resultados anteriores não são uma garantia de resultados futuros. Todos os resultados de backtesting são apenas para fins indicativos.
- Comissões estão incluídas, usando o esquema de comissão do programa Apex trader funding para futuros dos EUA e da ByBit para futuros de criptografia, para resultados realistas.
- Realizamos backtests com a máxima precisão disponível na granularidade intrabar, usando séries de dados no nível de tick, e usamos apenas ordens de mercado — nunca ordens pendentes — em modos de tempo real e backtest.
Como Executar Backtests Precisos no Nível de Tick no Quantower
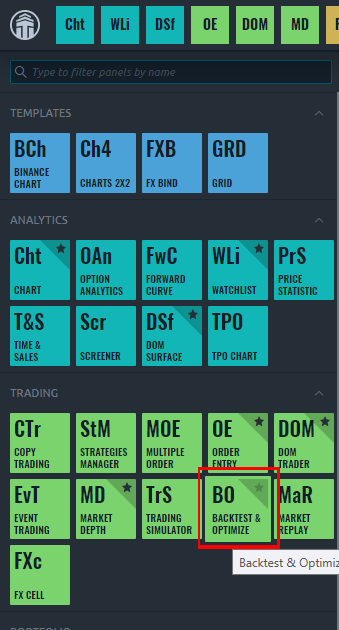
Para executar backtests no Quantower, primeiro clique no botão Backtest como mostrado abaixo:
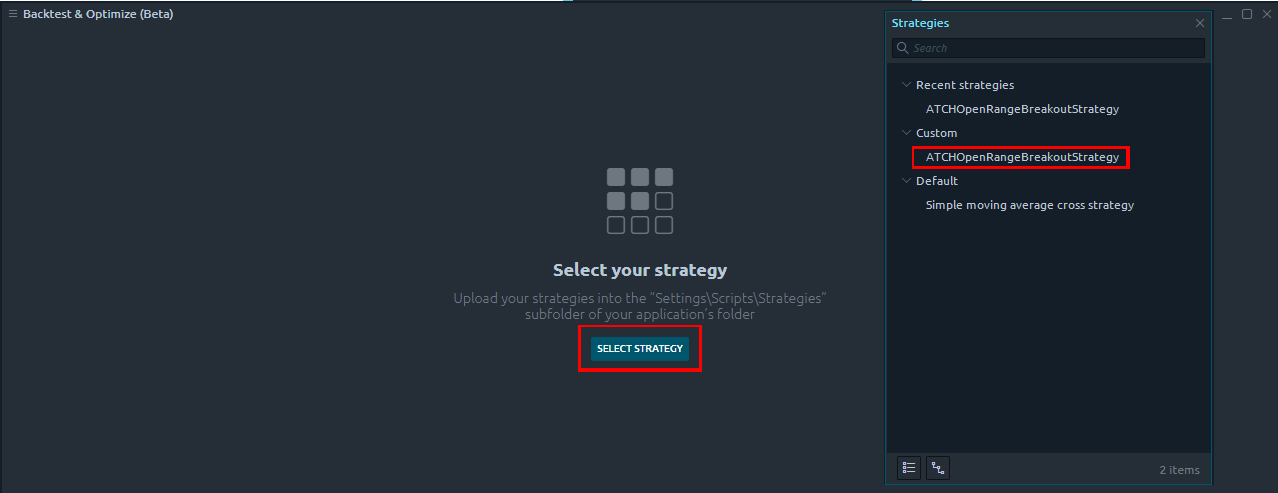
Depois selecione a estratégia da lista:
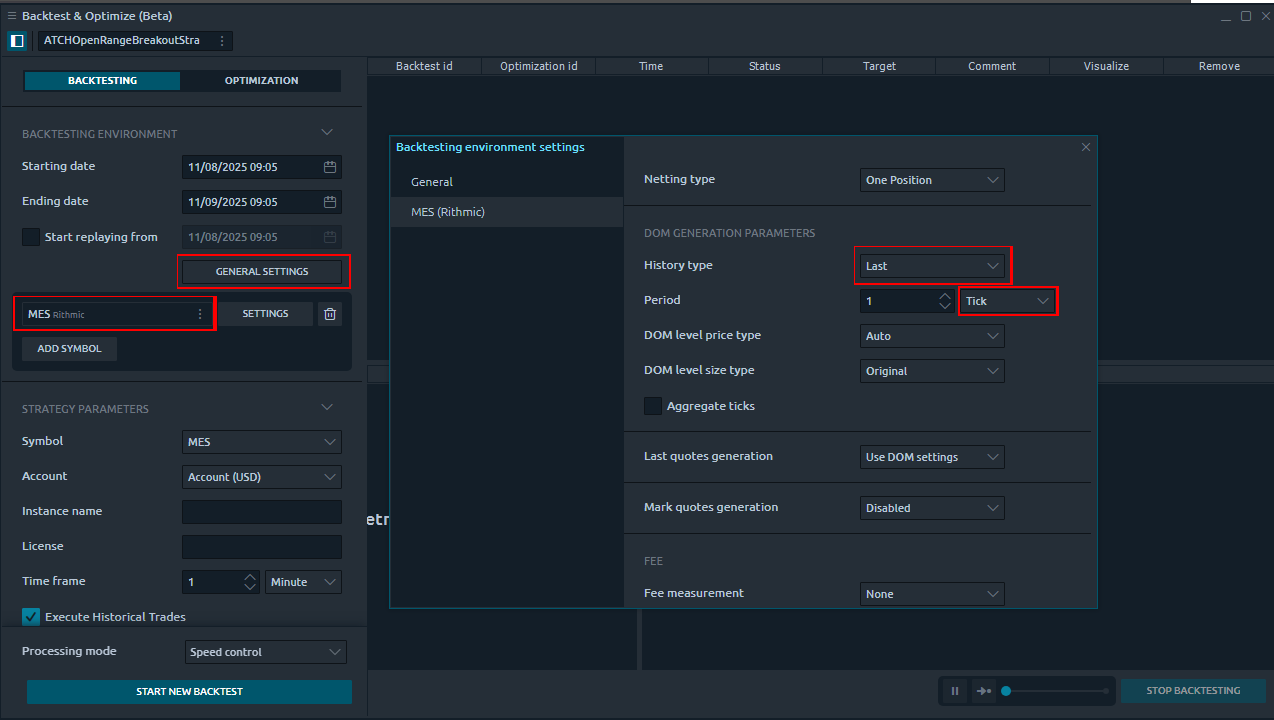
Selecione seu símbolo (por exemplo, MES) e clique em General Settings. Certifique-se de que History Type está definido como Last e Period está definido como Tick:
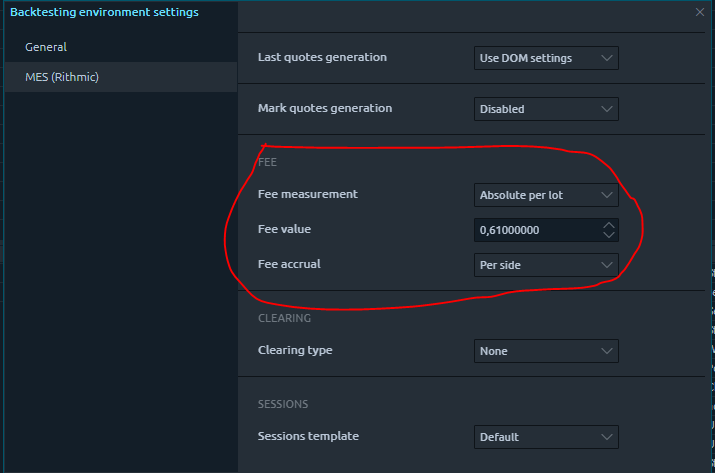
Por fim, defina as taxas manualmente — para futuros MES, use 0,61 conforme mostrado:
Nenhum relatório de desempenho foi carregado para esta estratégia ainda.
Instruções de Transferência e Instalação
Requisitos de Licença
Em automated-trading.ch podes optar por comprar uma subscrição mensal para utilizar os nossos produtos Premium, ou utilizar os nossos produtos gratuitos sem te subscreveres.
Em ambos os casos, precisas de criar uma conta para obter uma Licença que possas utilizar tanto para produtos Premium como gratuitos.
Para obteres a tua licença, simplesmente inscreve-te e depois obtém a tua licença em a página de faturação.
Transferência
Também podes transferir esta estratégia — e todas as outras estratégias ou indicadores automated-trading.ch — em qualquer altura a partir da tua página centralizada de Transferências.
Passos de Instalação
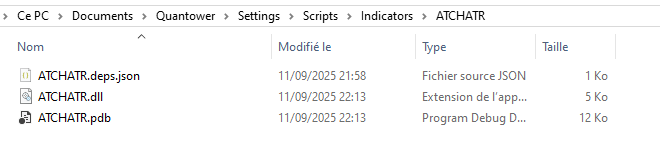
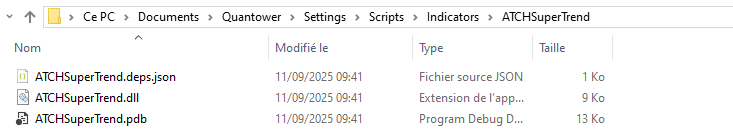
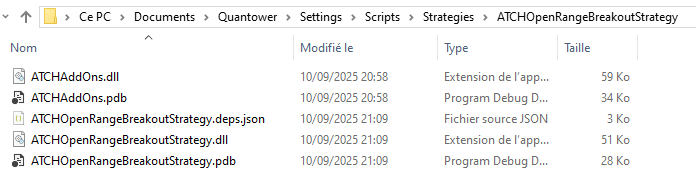
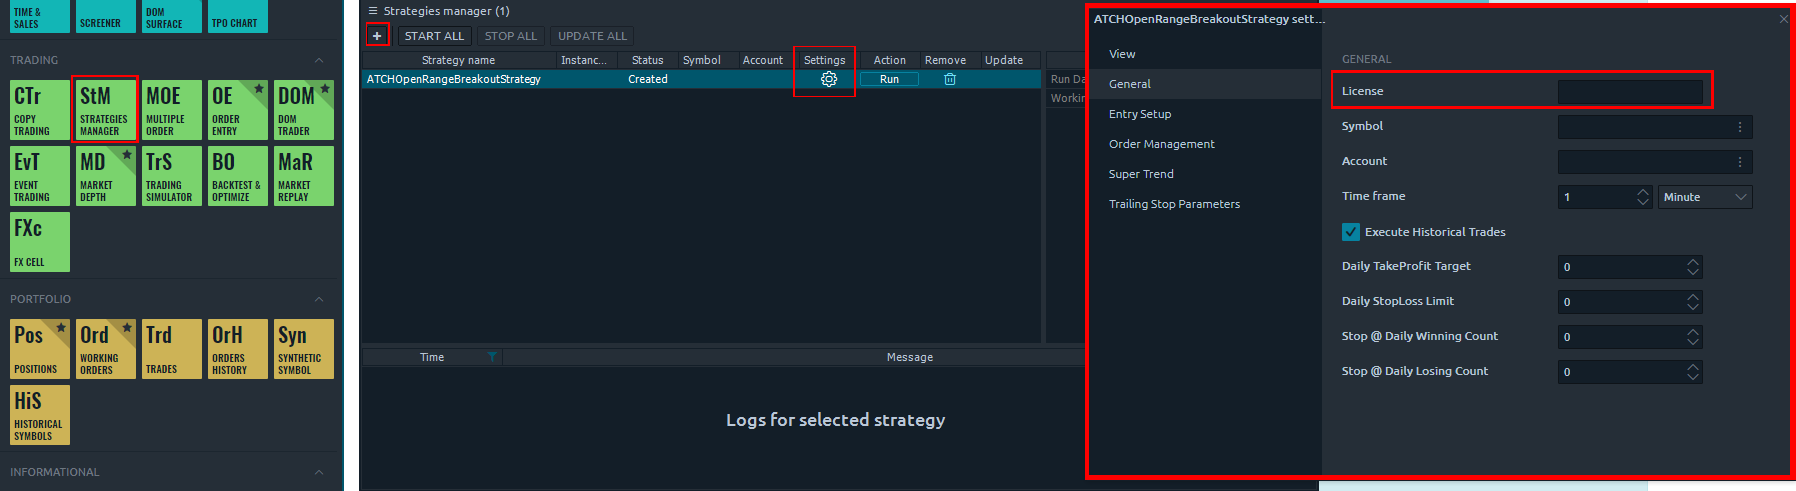
Perguntas Frequentes
Geral
Faturação
Céticos
Notas de Versão
- Fix Bug: Error when running multiple instances of the strategy; Fix bug: Null exception when managing positions
- Fix Bug: Trades open but strategy doesn't detect them because of different instrument name between simulation and real account; Fix bug: range is finished forming but trade setup is initialized on bar later
- Fix Bug: Setup Closed on each tick making the strategy reset in an infinite loop
- First Release of the strategy